
# 热门搜索 #
大模型
人工智能
openai
融资
chatGPT
编者语
近期资本市场的波动,再次引发了对AI行业泡沫化的讨论。算力建设与大模型研发持续消耗巨额资本,而商业收入的增长尚未充分匹配投入规模。AI产业因此面临一个关键问题:AI究竟会停留在企业和专业人士使用的高价值工具阶段,还是能够成为广泛服务于大众的基础设施?
回顾技术发展史,企业级(2B)和专业级(2P)市场通常率先验证新技术的实用价值,而大众消费级(2C)市场的普及,则往往决定了产业最终能够达到的规模。
计算机产业早期主要服务于企业和科研机构,直到苹果、微软推动个人电脑普及,才真正形成广泛的消费市场。互联网的发展也经历了类似过程。2000年前后的投资泡沫破裂后,搜索、社交、电子商务及移动互联网等大众应用持续发展,最终形成覆盖数十亿用户的商业生态。
今天的AI产业正处于值得关注的阶段。AI Agent、AI Coding、企业办公及专业数据分析等应用快速发展,证明了AI在提升生产效率方面的商业价值。这些产品具有较高的付费能力,但用户规模受到职业人群、企业预算和专业需求的限制。
相比之下,大众消费市场的核心价值在于更广泛的用户基础、更高频的使用需求,以及由此产生的规模化商业机会。 如果AI能够深入普通人的日常生活,在信息获取、内容消费、学习、娱乐和个人服务等场景中形成稳定需求,其商业空间将不再局限于专业工具市场。
这也意味着,判断AI产业能否消化巨额基础设施投入、建立可持续的商业模式,不能仅关注模型能力和企业级收入,还需要观察消费应用能否持续扩大用户规模、提高使用频率,并形成有效的商业变现。
AI在专业市场证明了技术的价值,而大众消费市场将进一步检验其产业价值。
基于这一视角,本期《季载录·秋|全球AI应用行业发展报告|Xsignal》聚焦全球AI消费应用市场,以应用流量、用户行为及商业化数据为基础,分析主要应用的市场表现、竞争格局与增长动力,重点关注大型科技企业的生态优势、独立AI应用的发展机会,以及细分消费场景中的需求变化。
我们希望通过实际数据,识别AI从专业工具走向大众应用的进展,为理解AI产业的长期增长潜力与商业发展方向提供参考。
全球市场大盘
丨跨越鸿沟:2026全球AI应用“基建化”与中国80%渗透率拐点
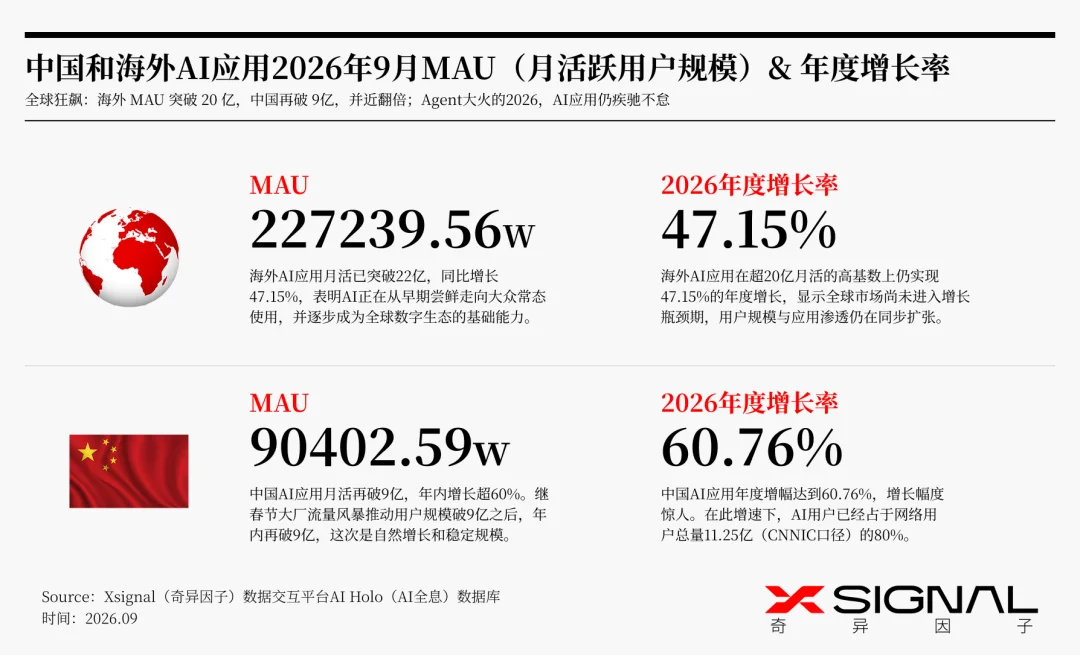
2026年9月,海外AI应用月活突破22.7亿,年度增速达47.15%;中国AI应用月活突破9.04亿,年度增速高达60.76%。如此庞大基数下的狂飙,其核心驱动因素为:AI已彻底跨越早期采用者的“鸿沟”,从尝鲜阶段走向大众常态使用,成为全球数字生态的基础能力。尤其在Agent技术大火的背景下,AI不再是需要用户主动召唤的独立工具,而是化作隐形底座融入了生活与工作流。中国市场在经历春节大厂流量风暴后,目前已沉淀为自然增长和稳定规模,标志着行业核心驱动力已从“营销拉新”彻底转化为“刚需留存”。
如果AI应用依然停留在“新奇玩具”或单一对话框形态,其增长曲线在触及几亿核心网民后必然遭遇极强的阻力。然而,海外市场在超过20亿月活的高基数上依然没有进入增长瓶颈期。在中国市场,60.76%的高增速更是将AI用户推高至网络用户总量的80%(按CNNIC口径11.25亿计算)。
在创新扩散理论的逻辑下,80%的渗透率意味着最保守的“晚期大众(Late Majority)”群体已被全面转化。能够让这一群体高频使用的唯一逻辑,是技术门槛已被彻底抹平——即AI完成了“基建化”(如无缝内嵌于超级APP、手机系统或办公流中)。数据呈现出的“自然增长和稳定规模”完美反证了这一点:庞大的下沉用户并非被补贴短期吸引,而是因为AI已经像水电网一样,成为无法剥离的基础设施。
全球TOP 10 AI赛道
丨价值回归与效率突围:全球AI赛道从“视觉奇观”向“生产力基建”的历史性迁徙
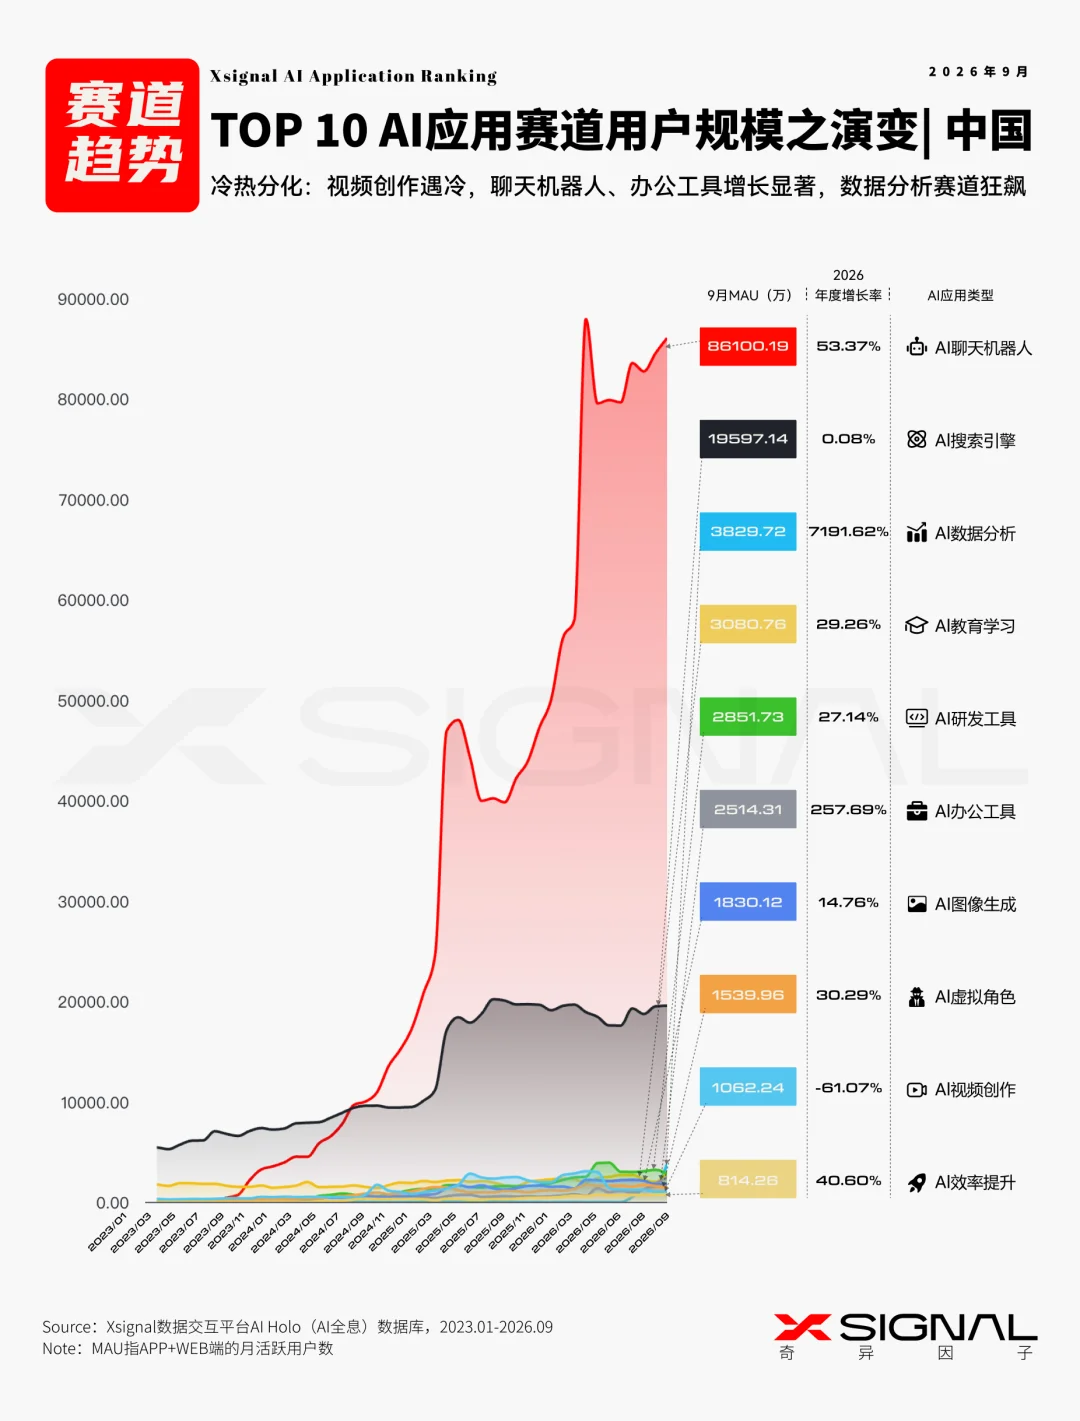
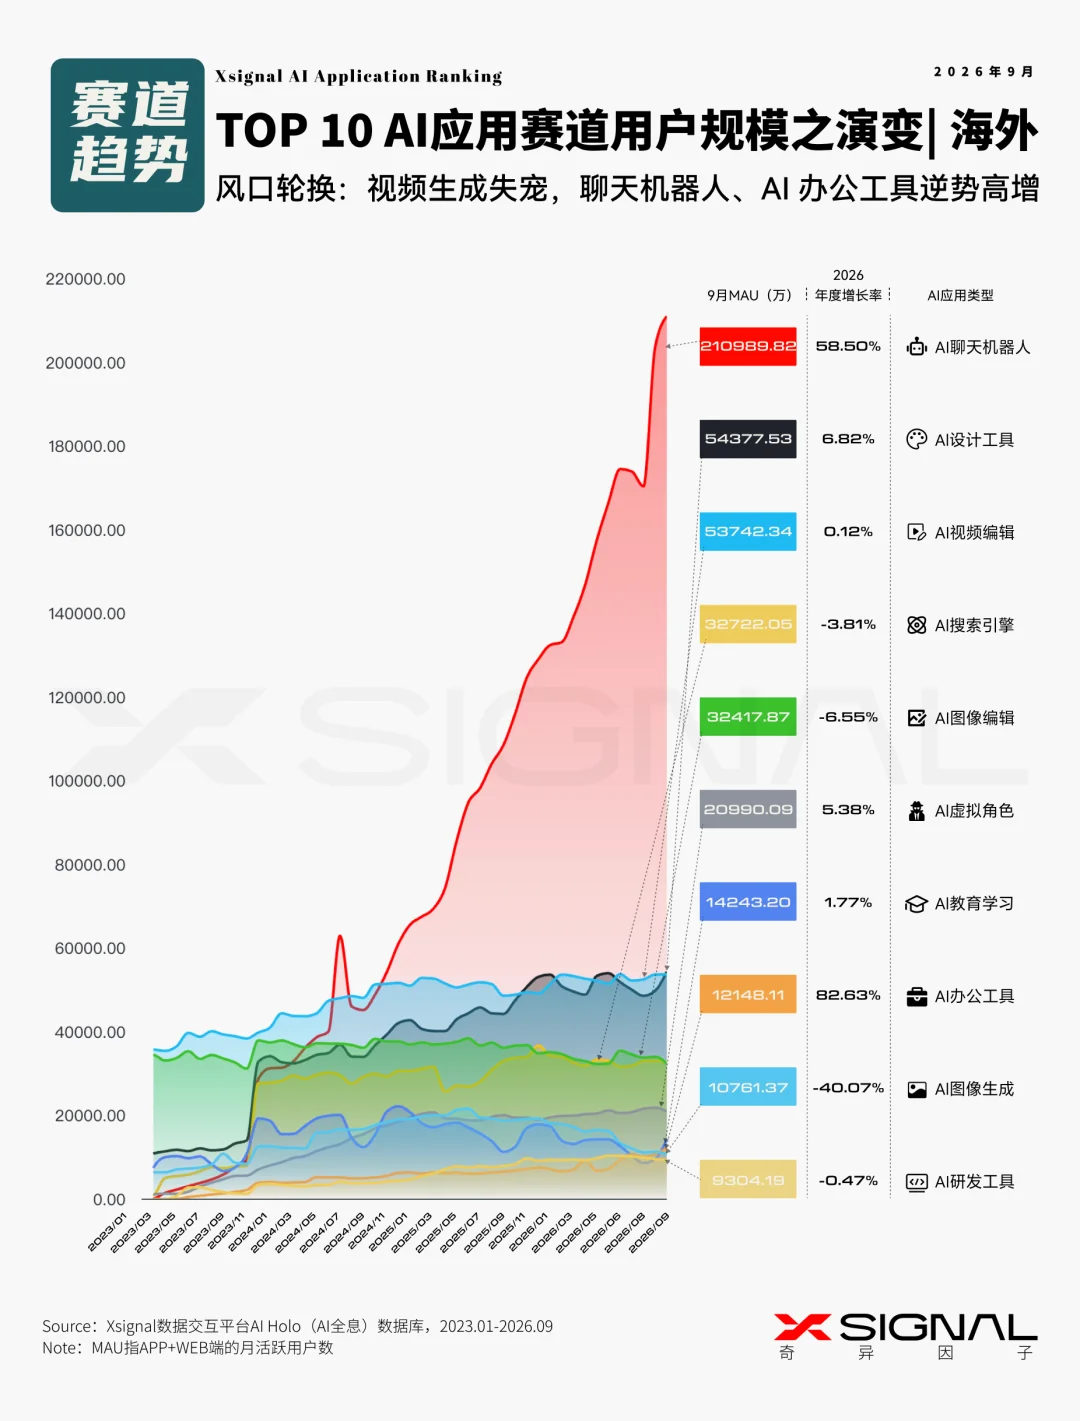
全球层面(中外同频)视频赛道的集体遇冷,与聊天机器人、办公工具的相向暴涨,揭示了2026年AI应用发展的核心特征:实用价值对新奇体验的无情清洗。
如果AI应用的价值核心依然是“生成能力的稀缺性”,那么技术门槛最高、算力成本最贵的视频生成赛料理应维持最高的C端用户留存和溢价,但真实的市场数据呈现了完全相反的走向。
这一现象在逻辑上完美证实了“技术前沿”与“商业护城河”的错位。用户为AI买单的核心逻辑不是“模型有多大”,而是“距离解决我的现实问题有多近”。视频生成的产出充满概率性(容易幻觉、难以微调),而办公工具和数据分析提供的是确定性(降本增效、直接产出财报分析、图表或代码)。在全球宏观经济注重效能的背景下,资金和流量必然从“高耗能的概率盲盒(视频)”加速向“高频次的确定性产出(数据与办公)”转移。这套逻辑闭环,精准解释了中外市场为何在2026年同时发生这种“冷热交替”的赛道轮动。
全媒介之星
丨声量与流量的镜像背离:AI从“媒体奇观”向“日常基建”的隐形下沉
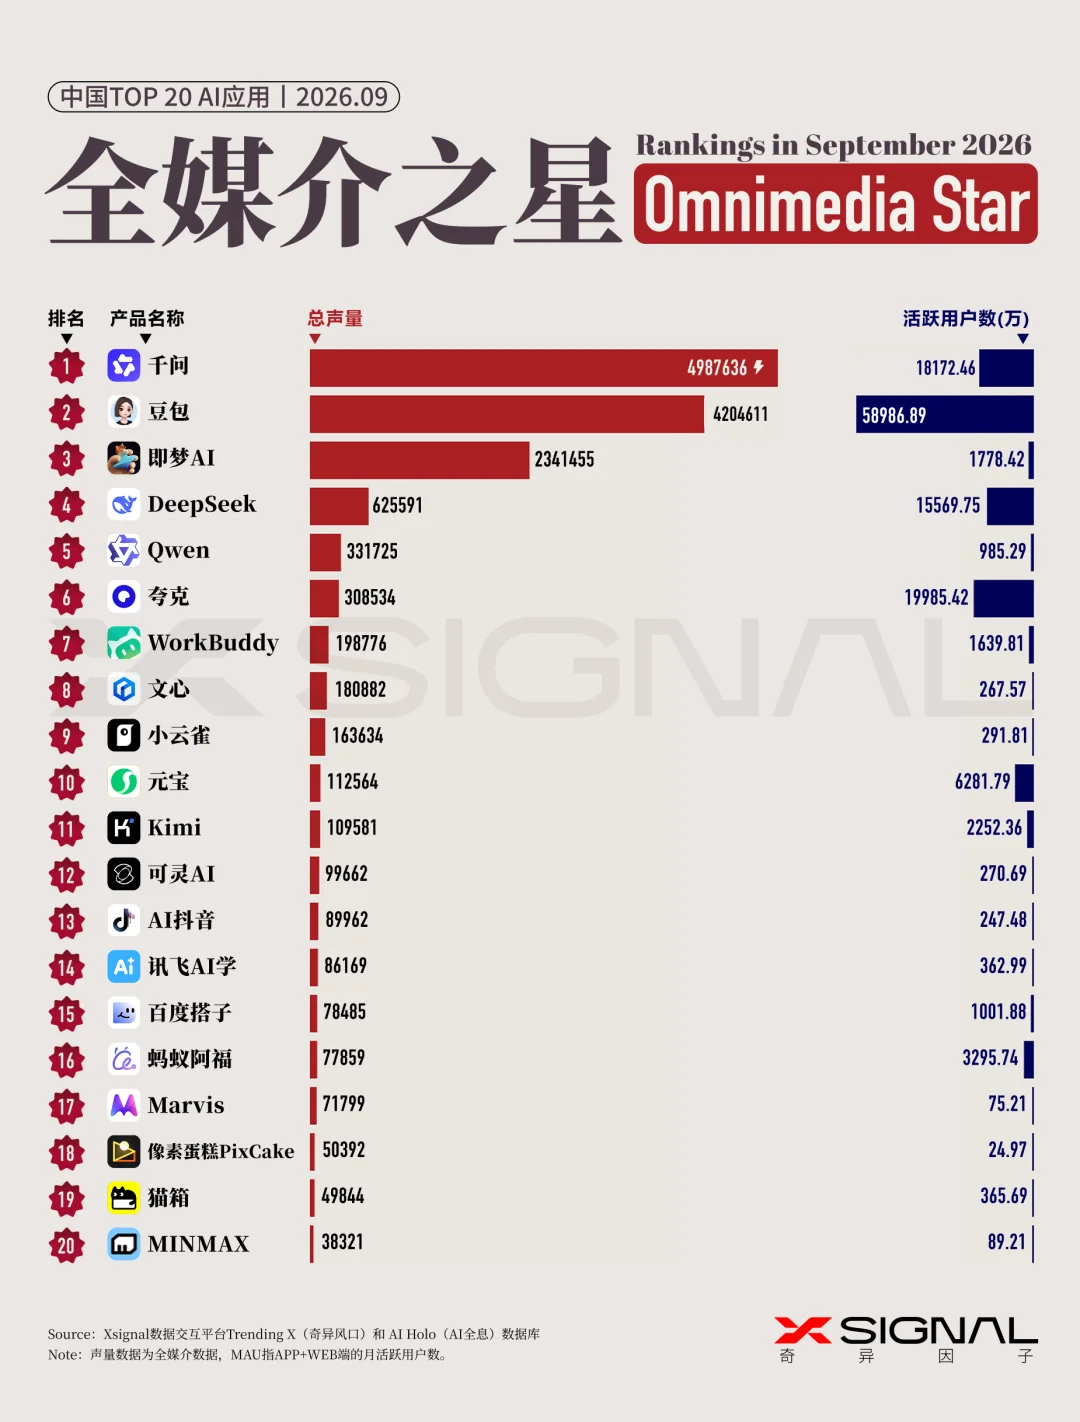
基于2026年9月中国TOP 20 AI应用全媒介之星榜单数据,当前AI市场呈现出极度显著的“声量与MAU倒挂”现象。图表数据直观地展现了这种背离。
以大模型技术突破和多模态生成(如视频/图像)为主的产品占据了舆论高地,但在真实的大众转化上,真正收割流量的依然是提供低门槛、高频次解决方案的“搜索与对话类”基础设施。其核心因素在于:大众用户乐于在社交媒体上讨论和传播AI创造的“视觉/技术奇观”,但最终只会为那些无缝嵌入日常信息获取与工作流的“零摩擦工具”贡献真实的日活与月活。
如果“声量(媒体关注度)”等同于“产品生命力”,那么即梦AI这类多模态产品的MAU理应与其爆棚的声量相匹配。但逻辑的反证在于:多模态生成工具虽然极具“传播属性”(生成的视频/图片本身就是社交货币,极易推高声量),但其实际操作存在较高的Prompt摩擦和场景局限性。相反,豆包和夸克将AI能力下沉为毫无门槛的“对话”与“搜索”,这种“所问即所得”的体验缺乏媒体炒作的噱头,却完美契合了人性的惰性。这套逻辑闭环精准解释了为何在AI应用榜单上,“叫好”的往往是前沿技术盲盒,而“叫座”的永远是国民效率底座。
大厂的“降维收割”(生态漫灌):千问、豆包、即梦AI、Qwen、夸克、WorkBuddy、文心、小云雀和元宝占据了前10名中的9个席位。它们的高声量基底在于“无死角的场景下沉”。巨头们通过将AI能力直接嵌入庞大的既有超级App(如抖音、微信、钉钉),并通过全网营销或资金补贴,直接强推到普通用户面前,用成熟的“流量池”喂养AI。而没有流量生态大厂背书纯粹的AI应用原生创业公司,除非像DeepSeek成为现象级的应用,其发展会积极受限。
全球头部大模型AI应用发展趋势
丨生态绞杀与价值共生, 用户格局走向结构性分化
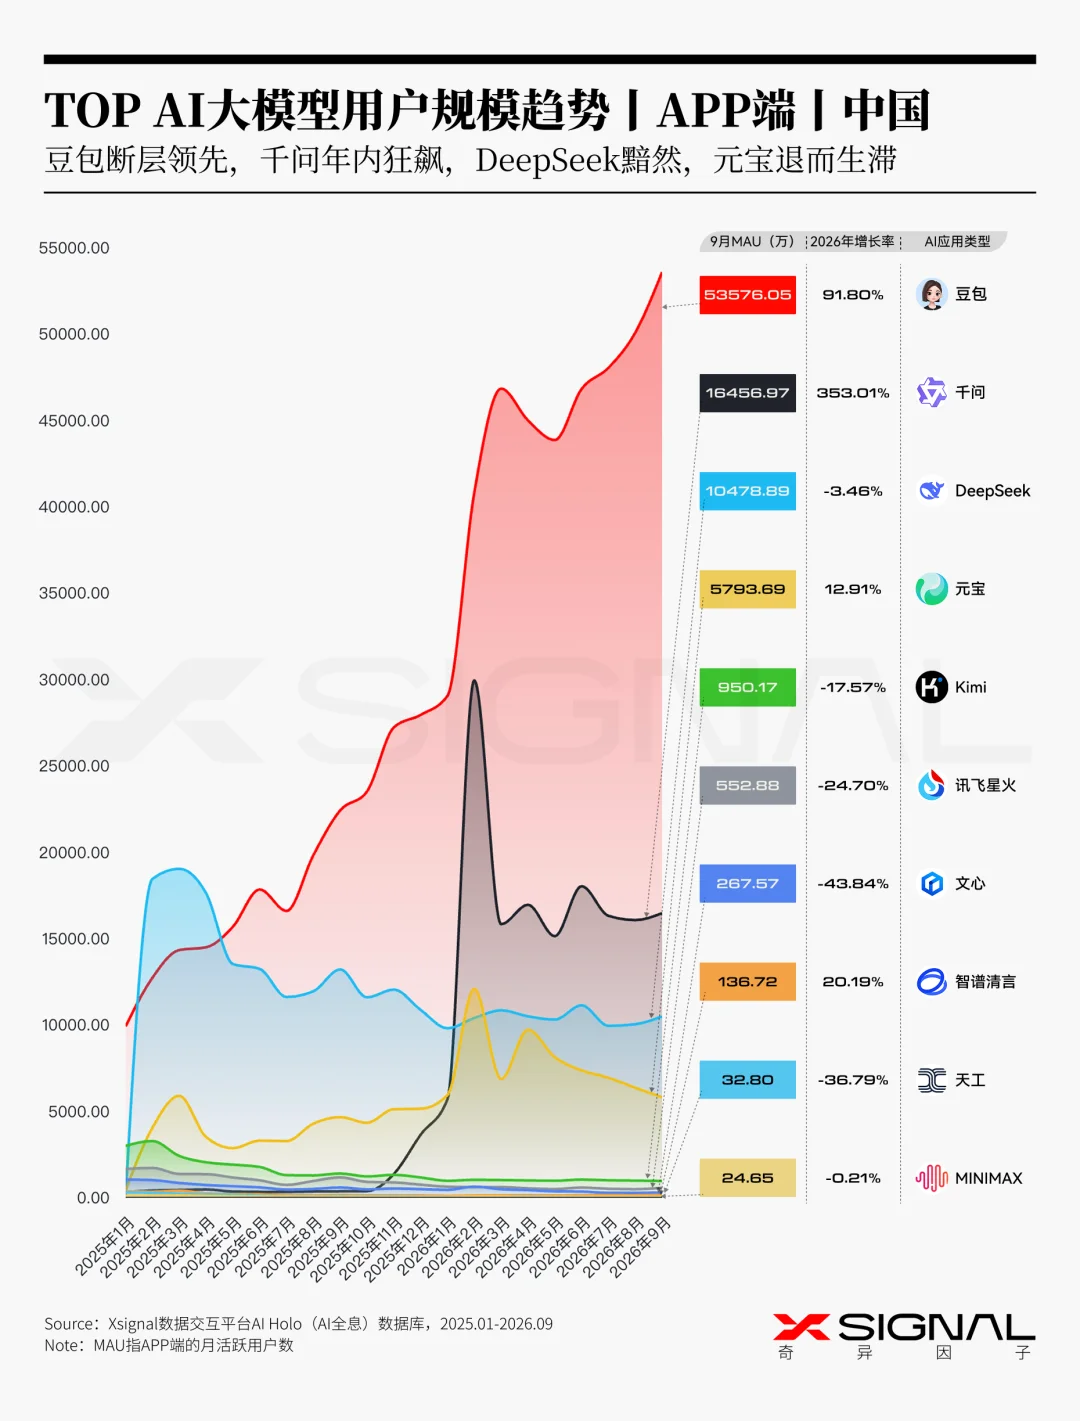
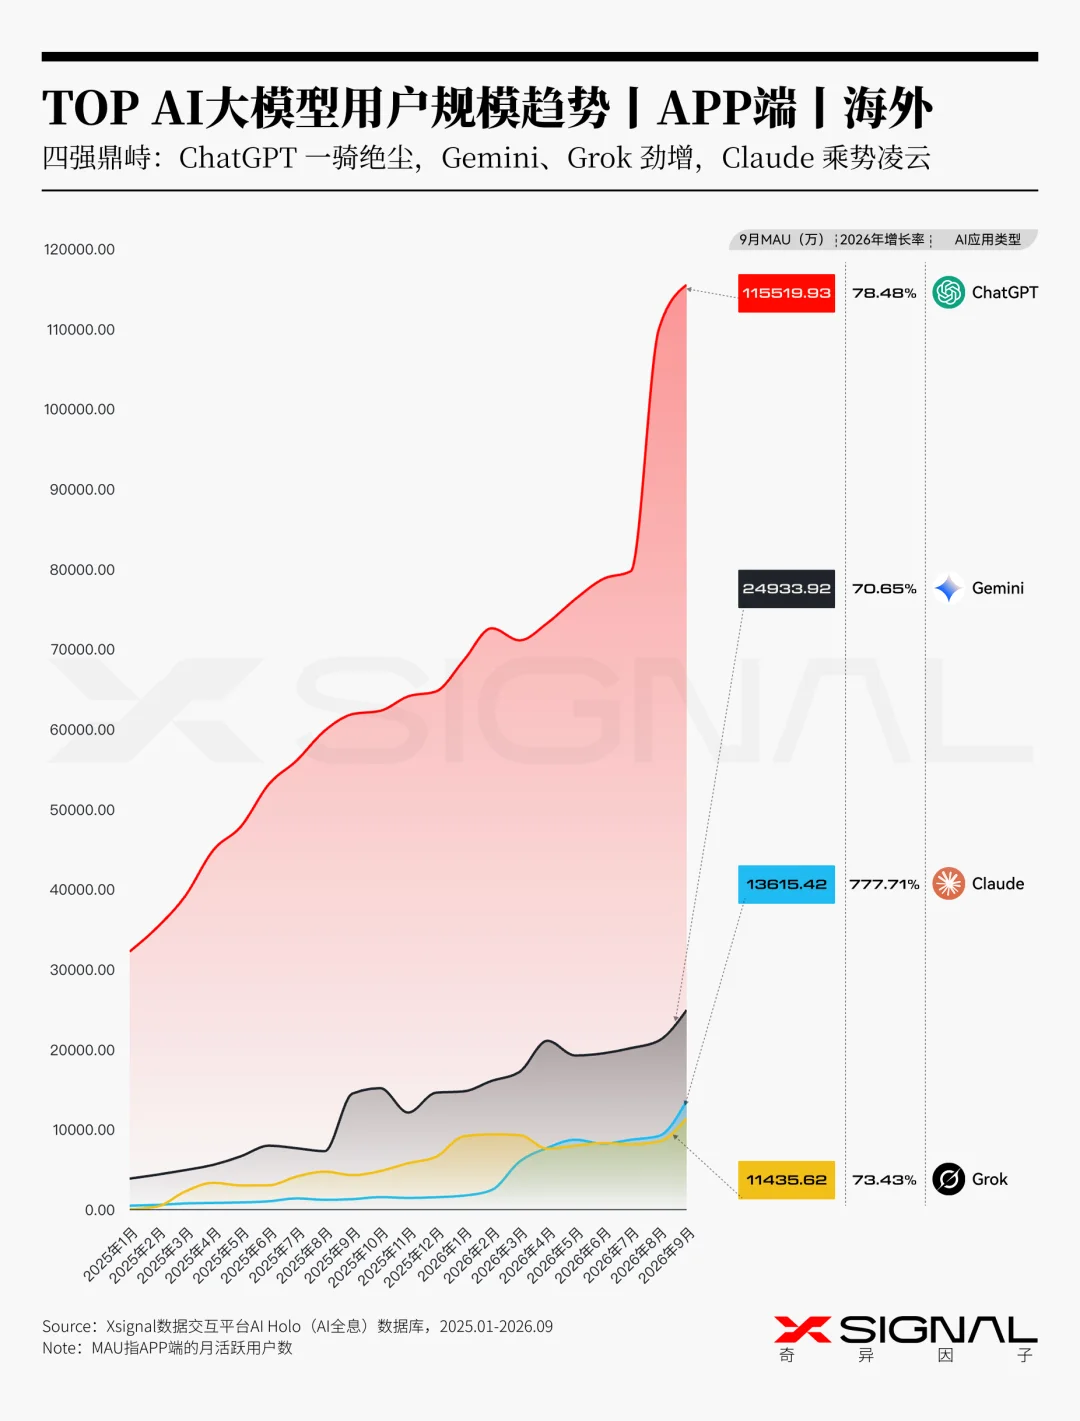
中国市场陷入“流量生态的零和博弈”,海外市场走向“核心能力的差异化共生”。
两个市场具有截然不同的驱动因素:
OpenAI的经营之相
丨繁荣背后的结构性阵痛:ChatGPT步入“以量换价”的下沉变现时代
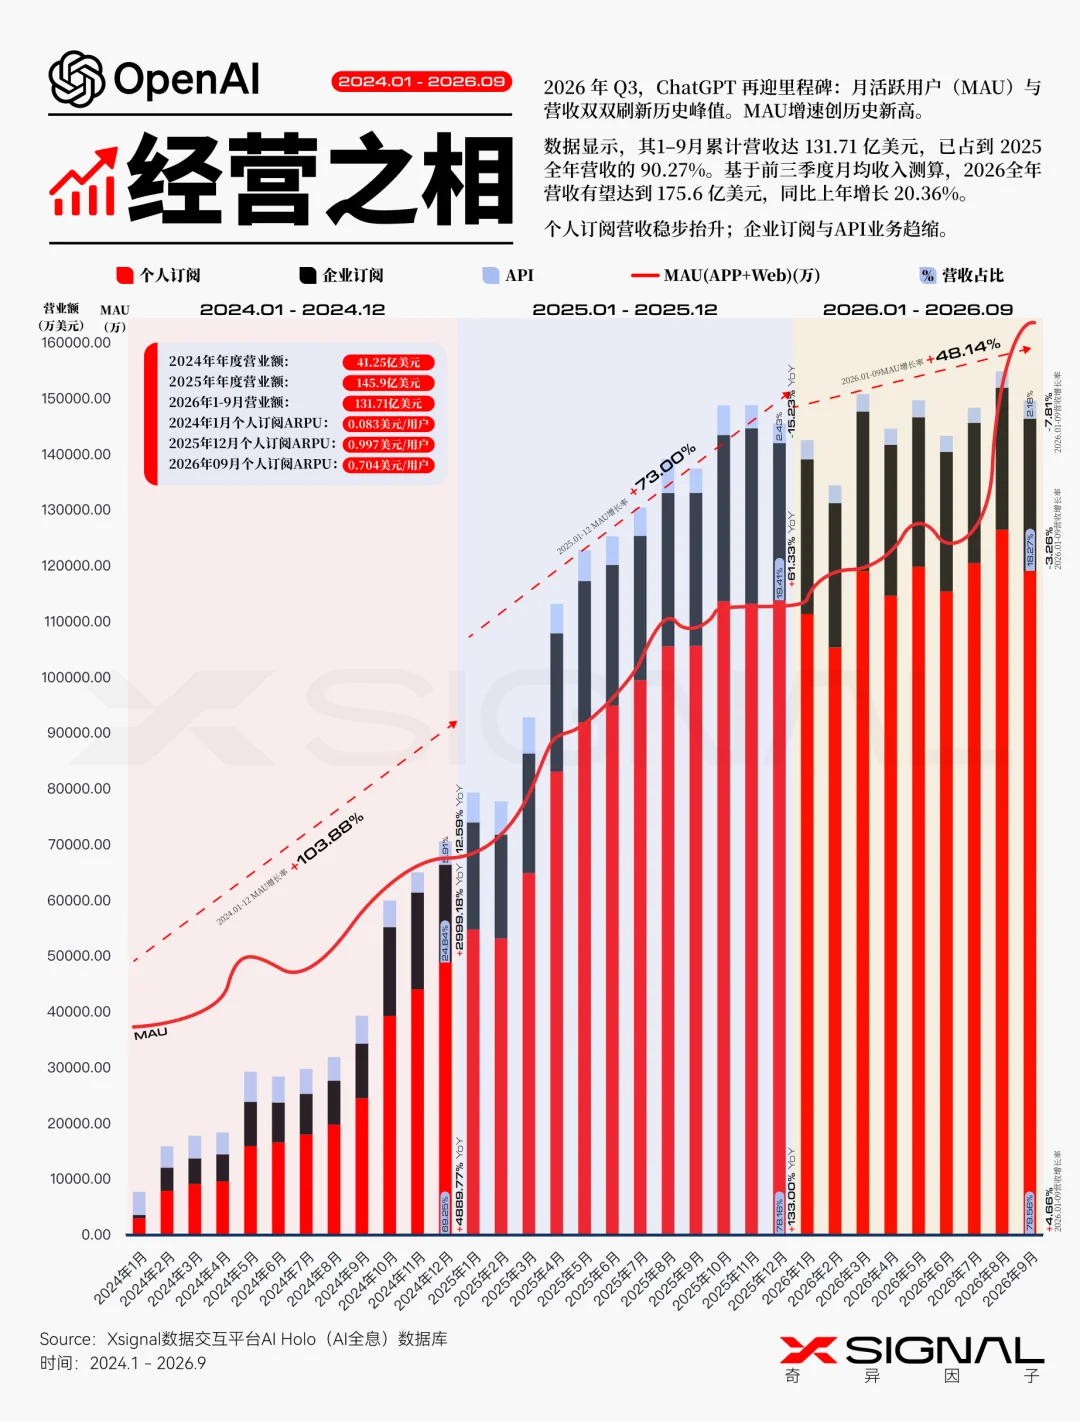
2026年前三季度ChatGPT总营收与MAU双双创下历史新高,但其增长引擎的性质已发生根本性反转。企业订阅与API业务的趋缩,标志着以Llama,DeepSeek及各类低成本/开源模型为代表的行业平权运动,已经实质性击穿了OpenAI在B端的“高溢价技术壁垒”。为了维持资本市场要求的营收高增长,ChatGPT 只能依赖其在全球C端绝对垄断的品牌流量池,通过放宽免费额度或产品下沉来疯狂拉新。这种“流量扩张速度远超付费转化速度”的防御性策略,直接导致了整体单客价值的稀释。
数据清晰地勾勒出了这种“增收不增效”的结构性拐点。在总体规模上,2026年1-9月营业额高达131.71亿美元,且全年预计总营收依然保持20.36%的正增长。但与之形成剧烈反差的是质量指标:个人订阅ARPU(每用户平均收入)从2025年12月巅峰期的0.997美元/用户,大幅度滑落至2026年9月的0.704美元/用户。这完全印证了“MAU增速创历史新高”是以牺牲单用户净值为代价的。
如果 ChatGPT 依然维持着2023-2024年那种“断层领先”的技术垄断,其最高利润率的API和企业B端订阅业务理应随着总盘子同步爆发,且C端的ARPU至少应保持坚挺。然而,事实却是相反,B端萎缩与C端ARPU骤降同时发生。这证明,ChatGPT 当前131.71亿美元的庞大营收,不再是由“不可替代的高净值技术溢价”驱动,而是纯粹依靠在全球大众市场中海量吸收低净值(或免费)用户来冲抵B端流失的窟窿。它正在从一家“卖核心引擎的技术公司”,逐渐蜕变为一家“卖广告和基础会员的流量平台”。
海外四巨头的经营解析
丨陷入结构性瓶颈:“通用巨头难以转化,硬核玩家触碰上限”
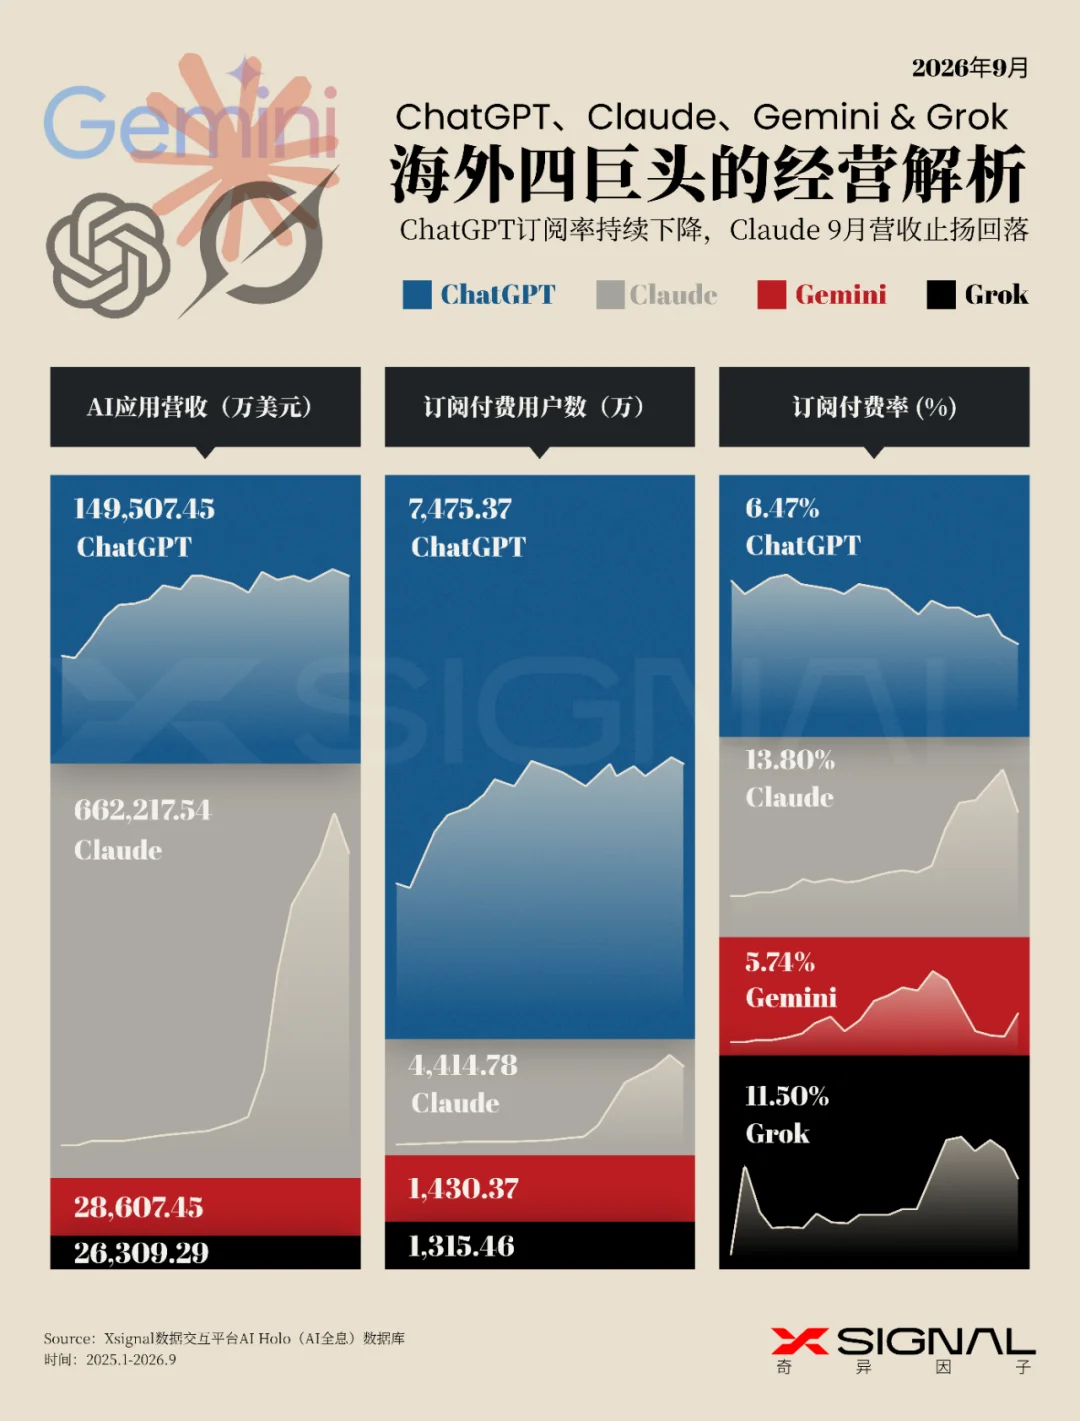
图表数据呈现了极具张力的“量价倒挂”现象。在绝对规模上,ChatGPT以149,507.45万美元的营收和7,475.37万的订阅付费用户数维持霸权,但其订阅付费率仅为6.47%,且趋势图显示“订阅率持续下降”。同属通用生态的Gemini,付费率同样垫底(5.74%)。反观主打极客与专业工作流的Claude,其订阅付费率高达全场最高的13.80%,但其9月营收曲线却明确出现了“止扬回落”的疲态。(注:Grok 11.50%的高付费率则与其深度绑定X/Twitter Premium生态的特殊属性直接相关)。
海外四大AI巨头的商业变现逻辑已出现不可逆的阵营分化。以ChatGPT和Gemini为代表的“大众通用基建”,正遭遇严重的“流量反噬”:其底层模型的普惠化与免费额度的内卷,直接消解了普通大众的付费动机。而以Claude为代表的“专业生产力工具”,虽然凭借极高的护城河筛选出了高净值核心用户,但“硬核打工人”的客群基数存在绝对的物理天花板。整个行业正在验证一个残酷的商业定律:纯C端的SaaS订阅制,无法同时兼顾“国民级规模”与“高付费转化”。
通用模型的免费版对于90%的日常搜索、闲聊需求而言已经“性能过剩”,导致大规模泛化流量稀释了整体转化率。同时,Claude超高的付费率与突然见顶回落的营收完美自洽地证明了:真正愿意每月稳定支付20美元的,是程序员、研究员等高频脑力劳动者。这部分“硬核圈层”忠诚度极高,但人口基数极为有限。当存量专业用户被收割完毕后,缺乏泛大众应用场景的Claude自然会率先撞上营收天花板。这一逻辑闭环精准解释了当前AI订阅模式所面临的深度结构性危机。
Q3之灿:AI办公工具
丨2026全球AI办公工具的“Web端复兴”与“生态暴力突围”
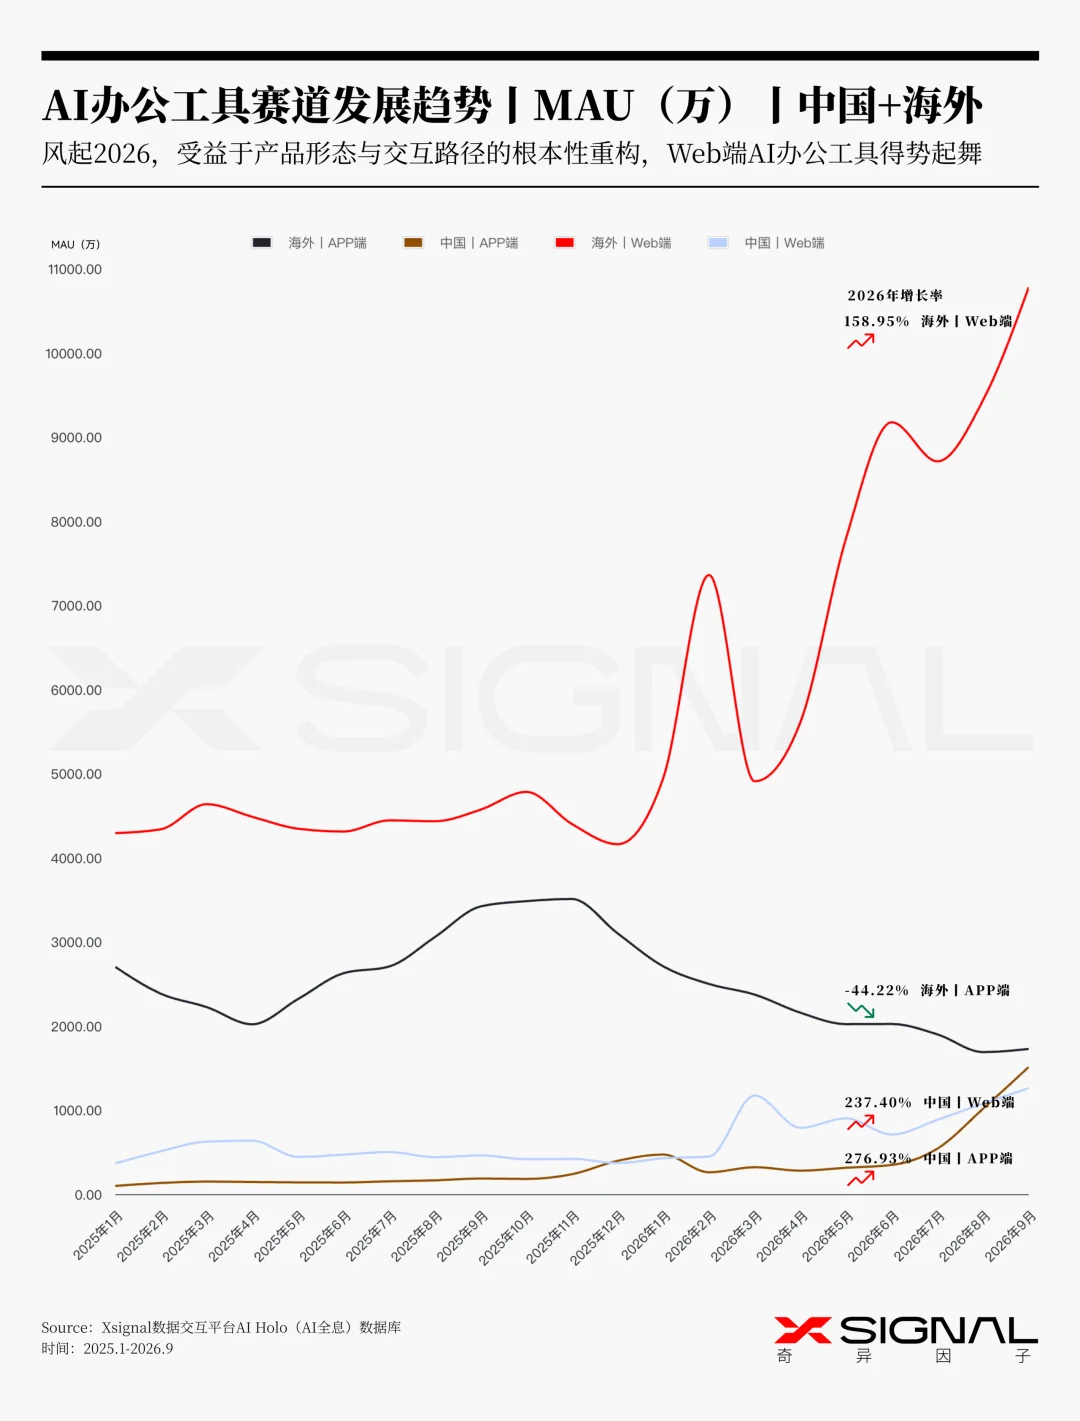
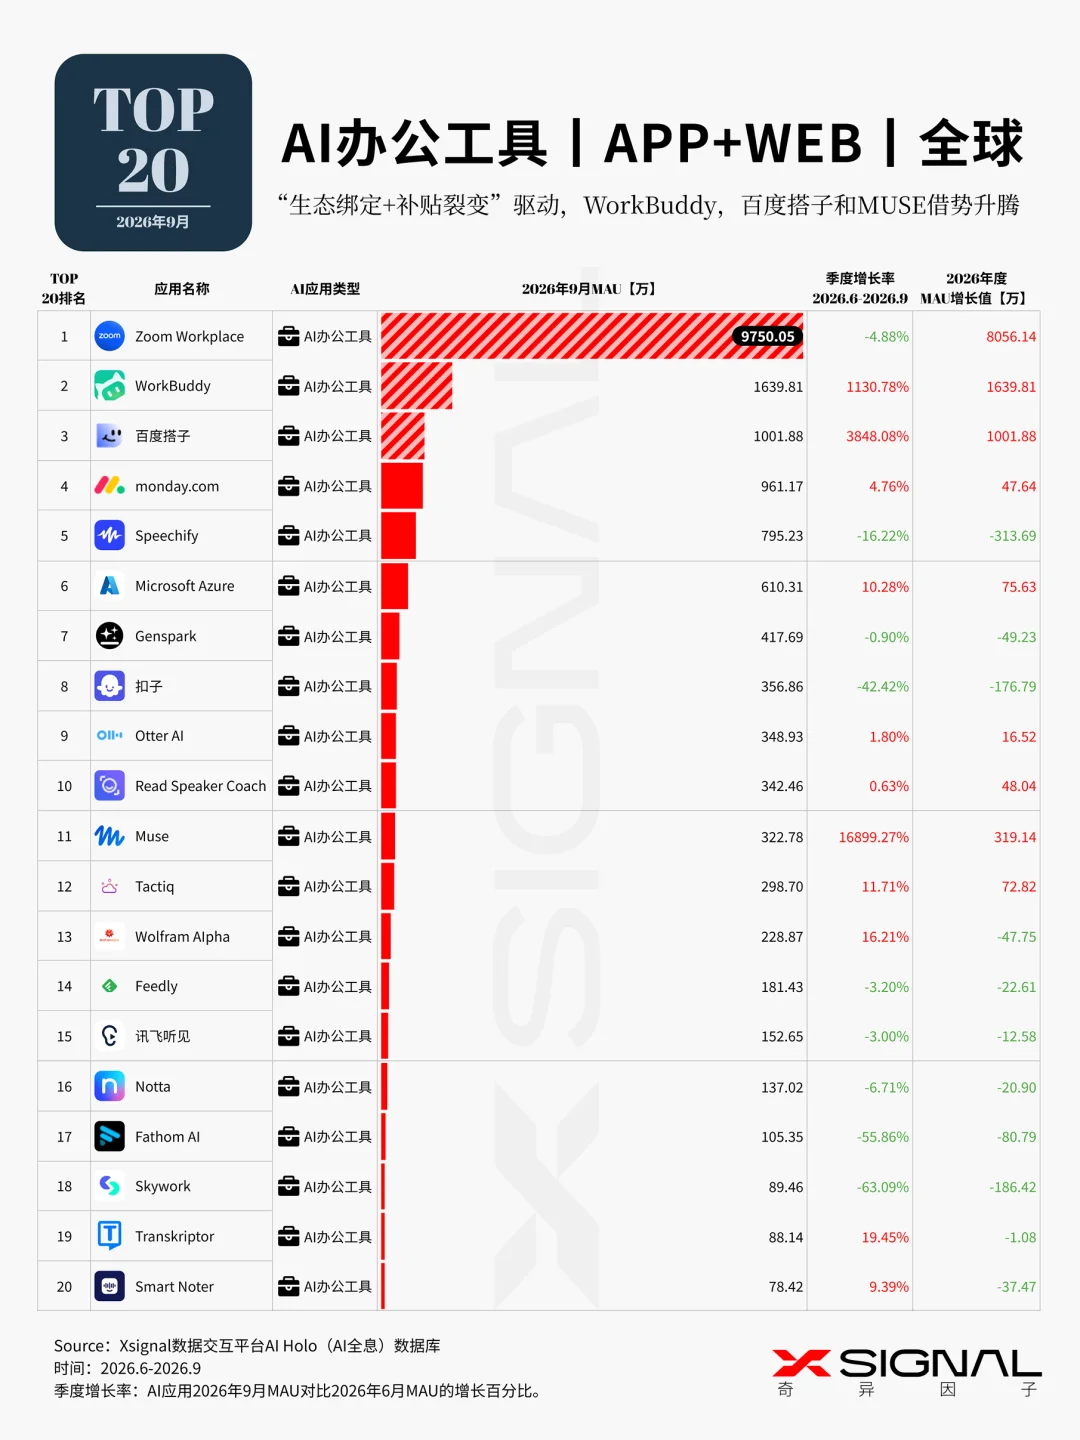
2026年AI办公工具赛道呈现出极其鲜明的两极分化,其驱动因素为“办公场景的物理属性限制”与“流量获取的阶层固化”。
首先,在终端形态上,办公本质是长文本、多窗口、深思考的重度交互,移动端APP的屏幕尺寸与输入效率天然存在极高摩擦。因此,AI办公工具全面向Web端/PC端回流,实现了与用户真实工作流的无缝内嵌。 海外APP端的断崖式下跌与Web端的狂飙在逻辑上完美反证了:在生产力场景中,交互路径的顺滑度(屏幕大小、多任务处理能力)优先级高于便携性。 用户拒绝为了用AI而频繁在手机上切换APP,他们需要AI直接出现在电脑浏览器或工作台里。
其次,在竞争格局上,独立的AI办公SaaS正遭遇灭顶之灾。WorkBuddy、百度搭子和MUSE的暴涨,本质不是单纯的技术碾压,而是“生态势能(大厂既有B/C端关系链)”结合“激进补贴(裂变社交货币)”对独立应用发起的降维打击,瞬间清空了用户的冷启动成本。
如果常规的产品迭代还能吸引用户,那么百花齐放的独立应用理应瓜分市场。但WorkBuddy等几十倍、上百倍的极端季度增速逻辑在于:办公软件的获客成本已被拉高到初创公司无法承受的极值。 只有依附于腾讯、百度等巨头本就庞大的企业微信/组织架构生态,或像MUSE一样用极其暴力的Token裂变补贴,才能瞬间打破企业或个人的切换壁垒。这证明了当前赛道已从“产品力驱动”全面进入“生态与资本驱动”的寡头收割期。
浪潮回击:AI教育
丨学潮周期与软硬分野:全球AI教育商业模式基底的基底属性
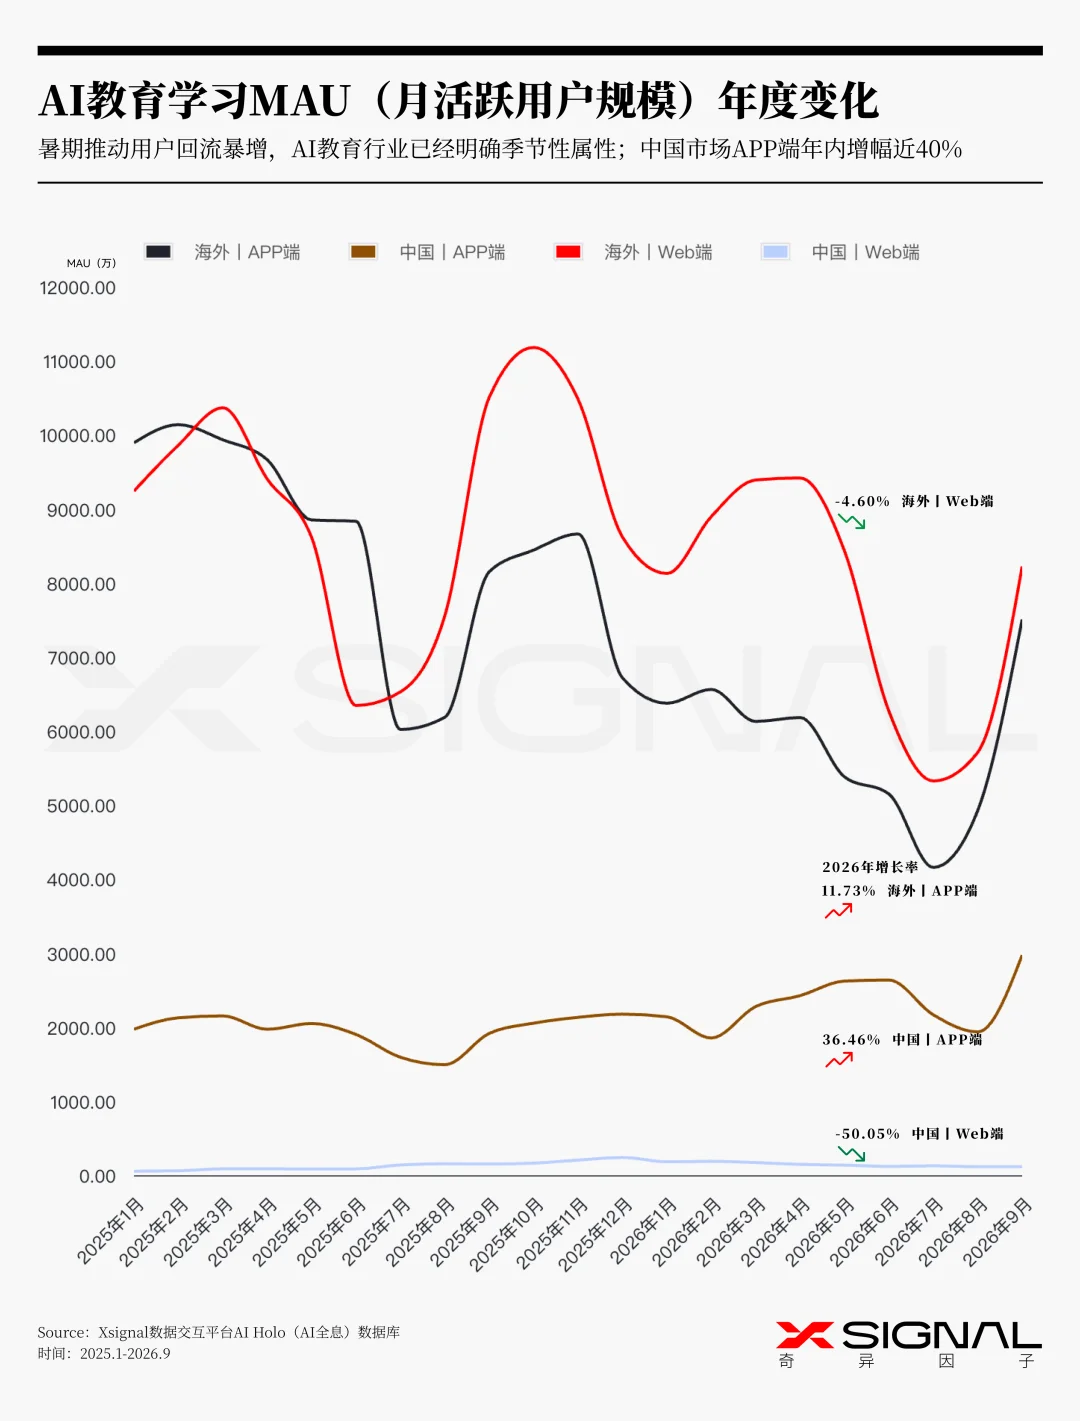
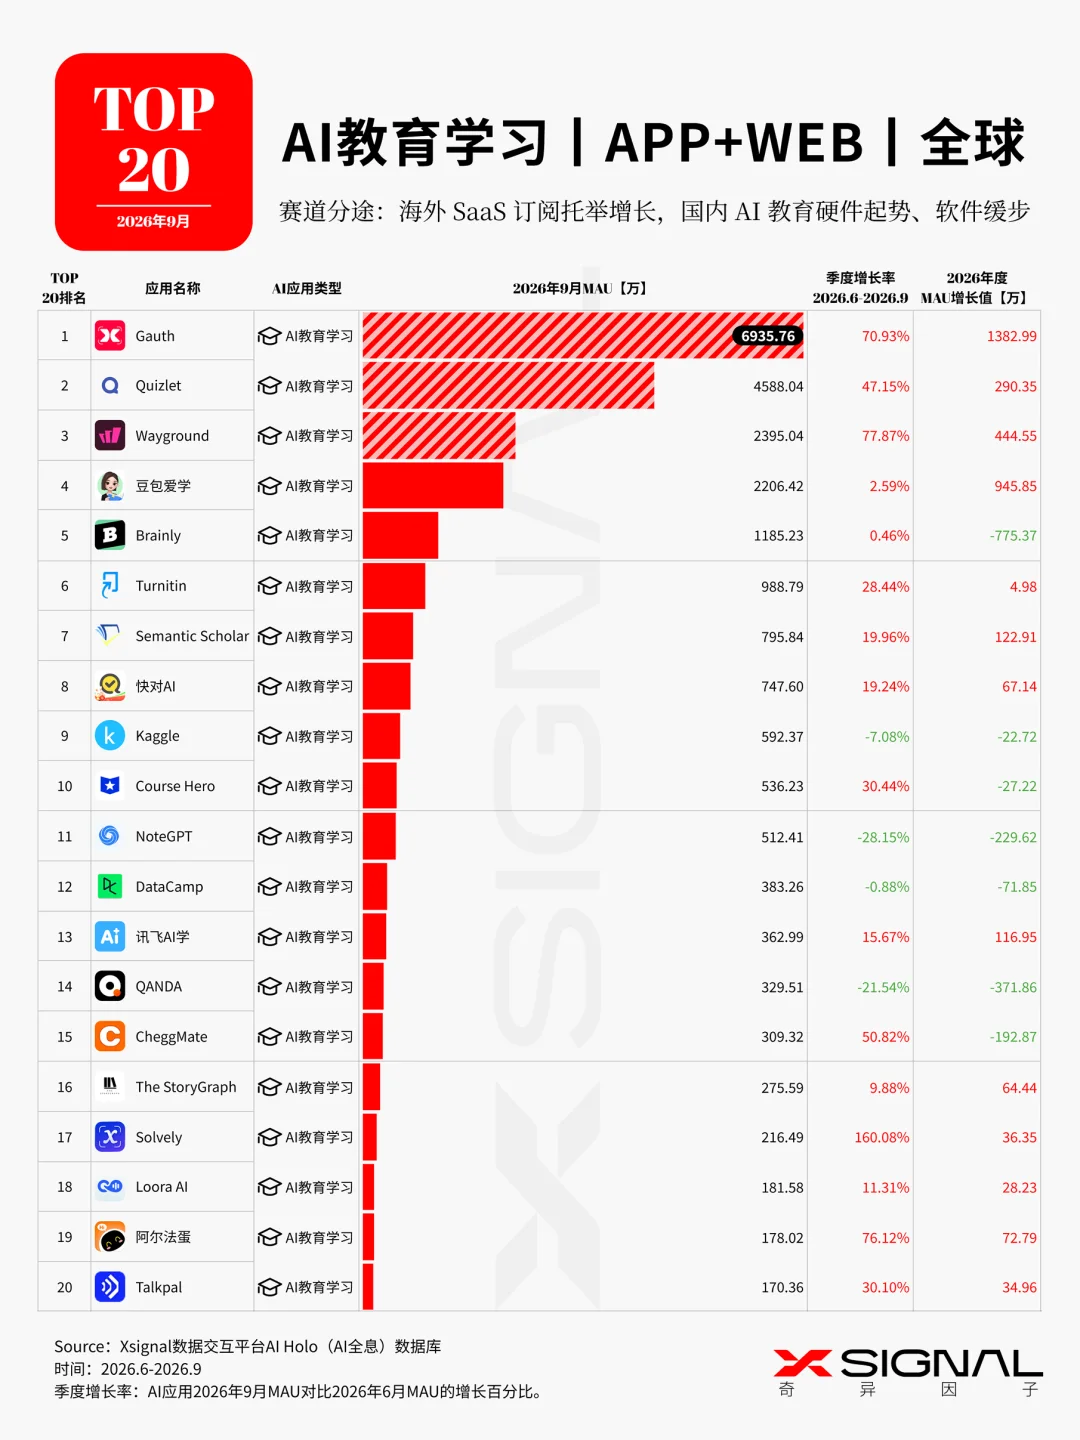
全球AI教育赛道正在经历从“技术尝鲜”向“刚需交付”的蜕变,其第一性原理体现在两个维度的彻底分化:
与此同时,中国家长对“沉浸式纯粹学习环境”(防游戏、防沉迷)的极度渴求,使得“豆包爱学”等通用App的增速停滞,而代表国内教育智能硬件生态的“阿尔法蛋”则爆发出76.12%的高迷增速,强势挤入全球前20。这证明了在中国市场,技术的先进性必须让位于“家庭教育管理的物理安全感”。或许,将AI能力封装进“学习机/词典笔”的软硬一体化模式(教育硬件)是AI教育破局的有效密码。
注:阿尔法蛋(Alpha Egg)是科大讯飞生态企业「安徽淘云科技」旗下的儿童人工智能品牌,2016 年推出,定位“AI+儿童”赛道。主要产品:学习工具(词典笔,听说宝等),陪伴机器人(小蛋、大蛋、蛋宝(2026 主推),eggi)
缄而成蝶:In-APP AI
丨寄生与跨越:In-APP AI 的“零摩擦”收割与超级APP的底层重构
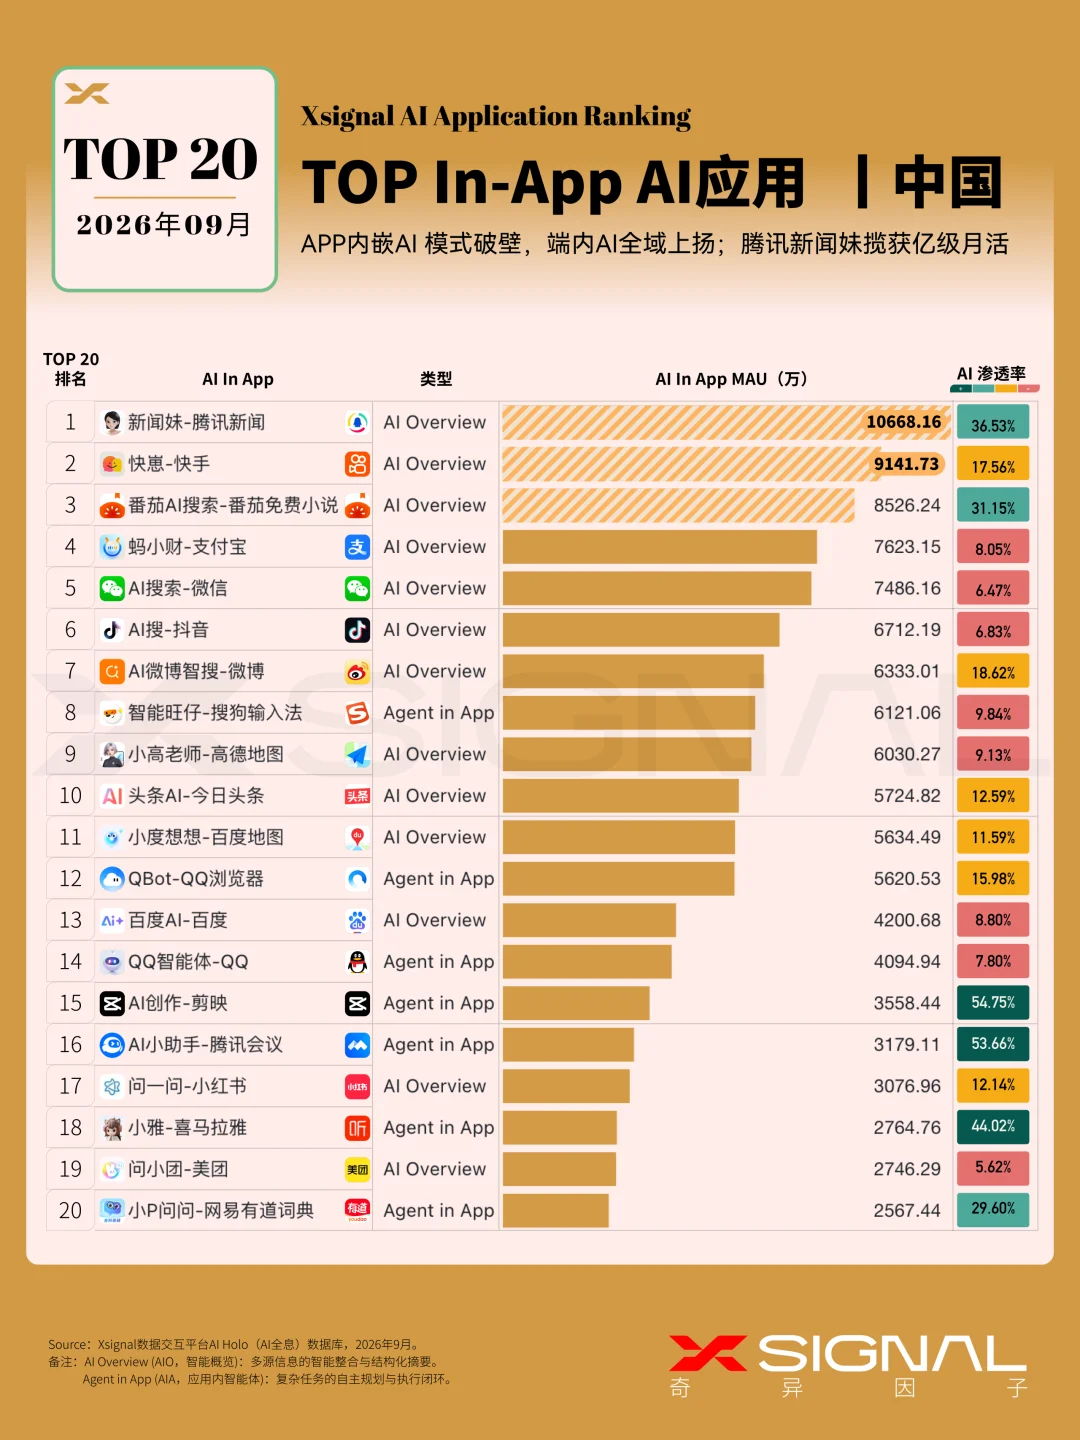
In-APP AI(APP内嵌AI)模式在2026年实现全域上扬的核心驱动于:彻底消除了用户的“迁移成本”与“使用门槛”。 独立的AI大模型App面临着极高的唤醒成本,而将AI内嵌至成熟的国民级应用中,等同于直接对存量流量池进行“零摩擦”变现。
用户不再是为了“使用AI”去下载一个新工具,而是在原有的内容消费(如看新闻、刷视频)或工具执行(如开会、剪视频)链路中,顺手获得了大模型带来的效率增量。腾讯新闻的“新闻妹”能斩获过亿月活,AI渗透率达到36.53%,本质上是腾讯新闻庞大基本盘的自然转化,验证了“场景比技术本身更容易留住大众”的商业铁律。也再次印证人类的行为极度依赖惯性。普通用户在微信里搜索、在腾讯会议里记录、在剪映里剪辑时,绝不愿意频繁跳出当前界面去向另一个AI App求助。
数据揭示了In-APP AI内部的深层分化:主打信息获取的“AI Overview(智能概览)”类应用(如新闻妹、快惠)占据了绝对的MAU规模高地;而主打复杂任务执行的“Agent in APP(应用内智能体)”类应用,虽然绝对MAU不及前者,却展现出极其恐怖的深度粘性(AI渗透率),例如“AI创作-剪映”的渗透率高达54.75%,“AI小助手-腾讯会议”的渗透率高达53.66%。
这种依据宿主APP基因而动态适配的“寄生模式”,在逻辑上完美解释了为何In-APP AI能在短时间内爆发出独立APP难以企及的月活与渗透率。
增长之星
丨从“拿着锤子找钉子”的技术推演,转向“按需适配终端”的场景寄生与生态收割。
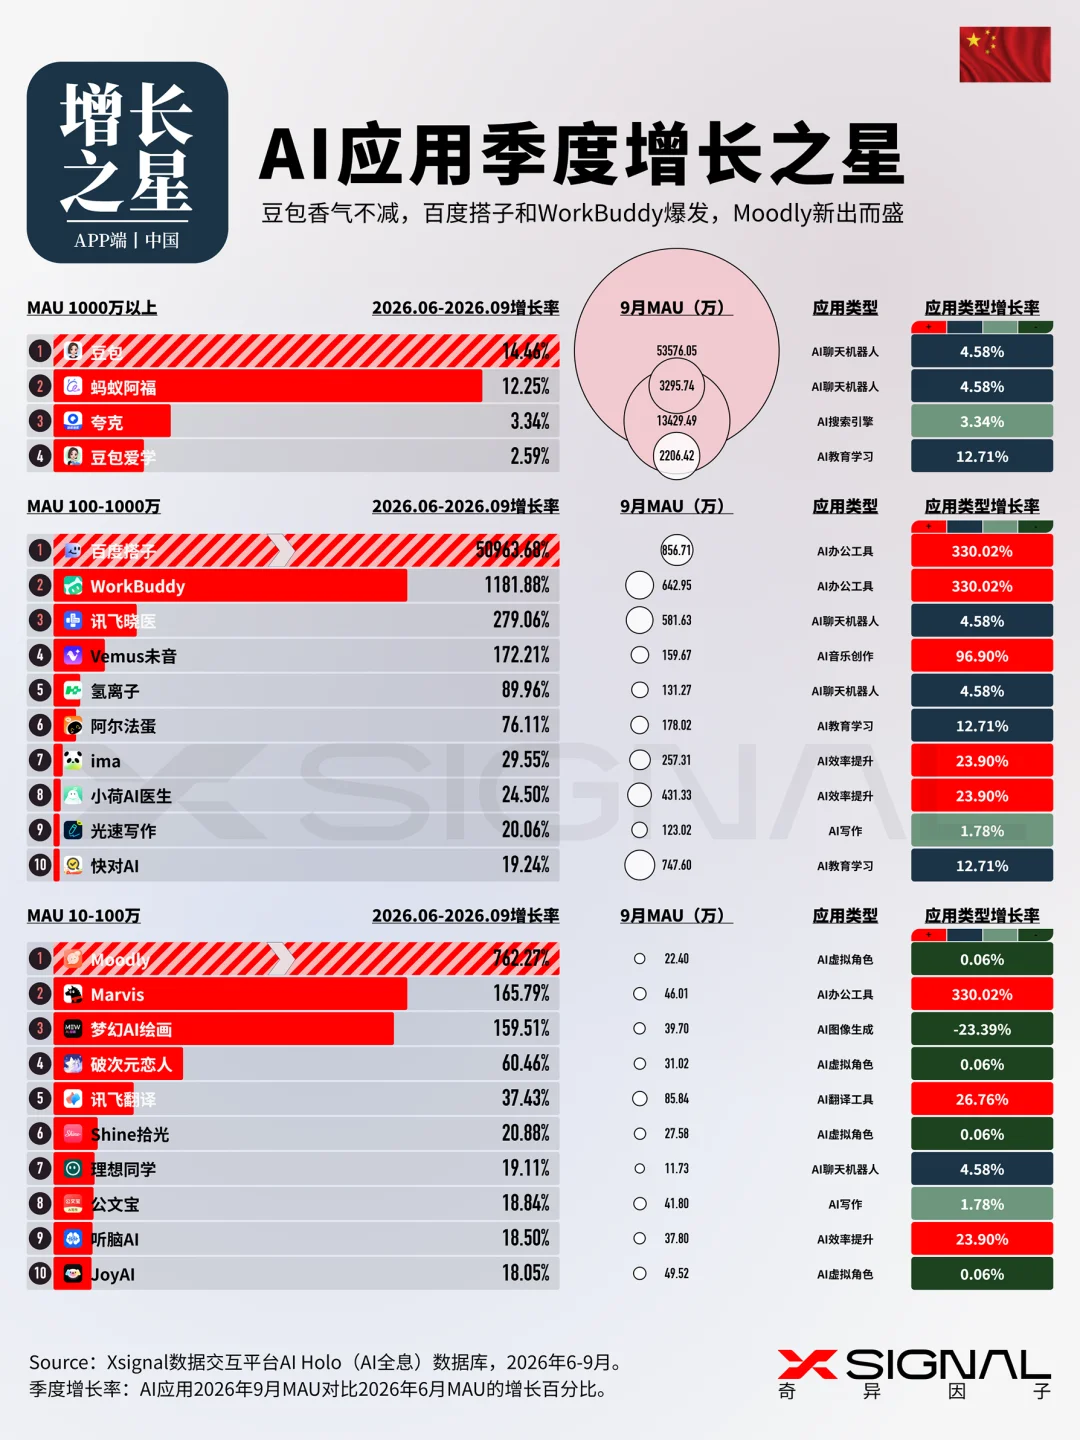
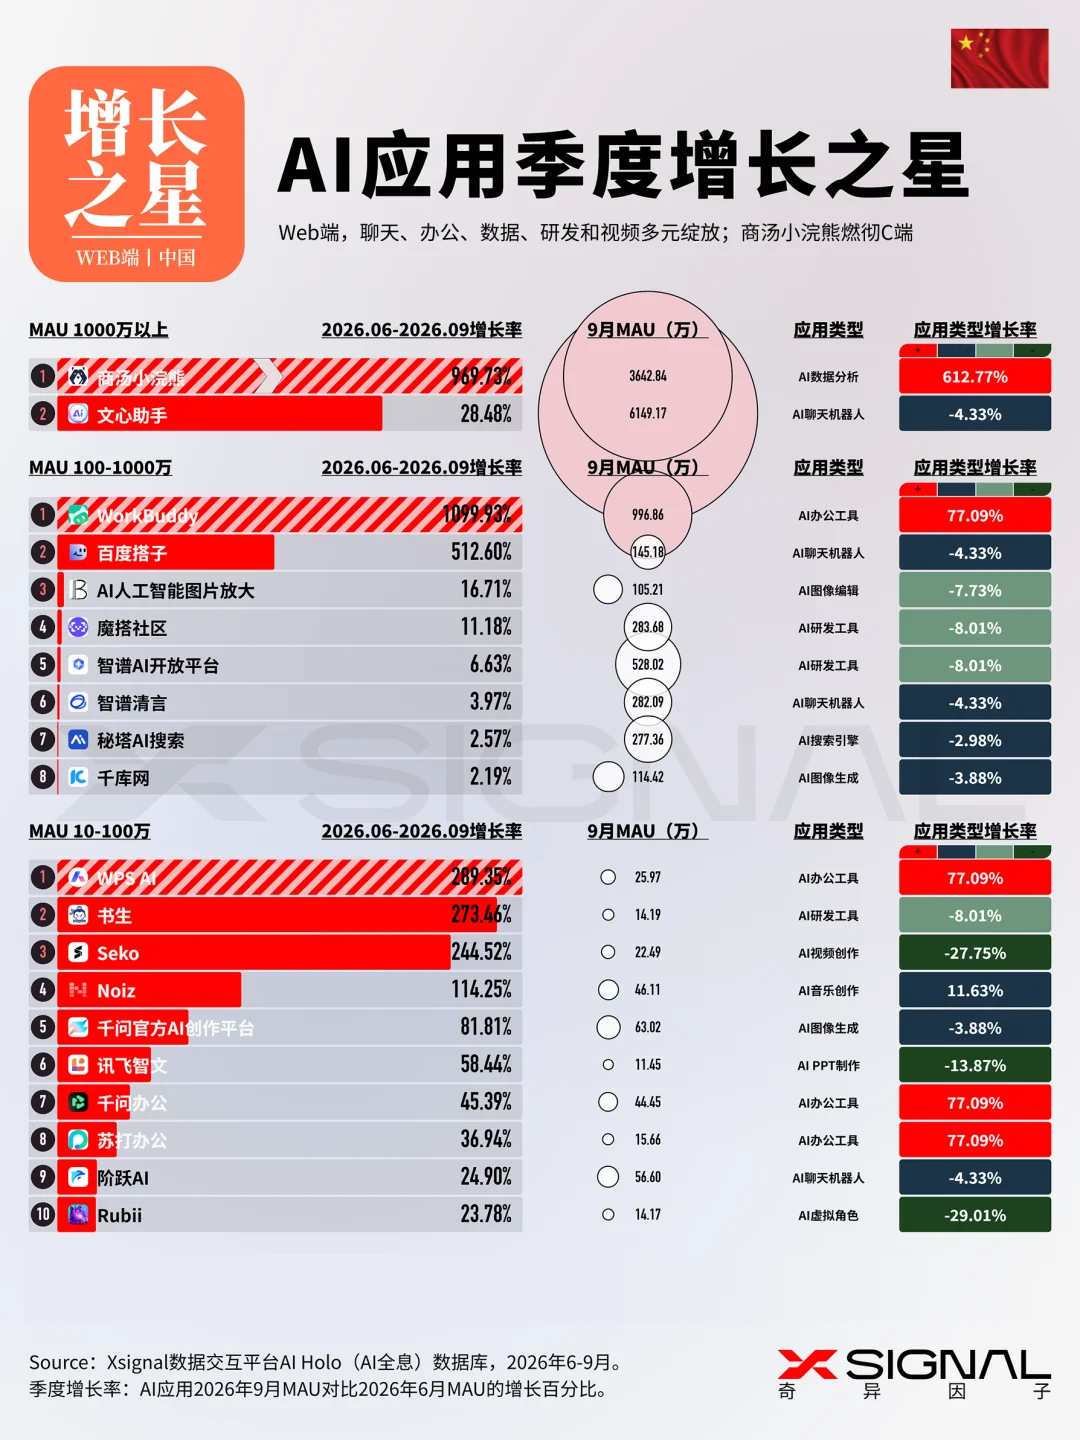
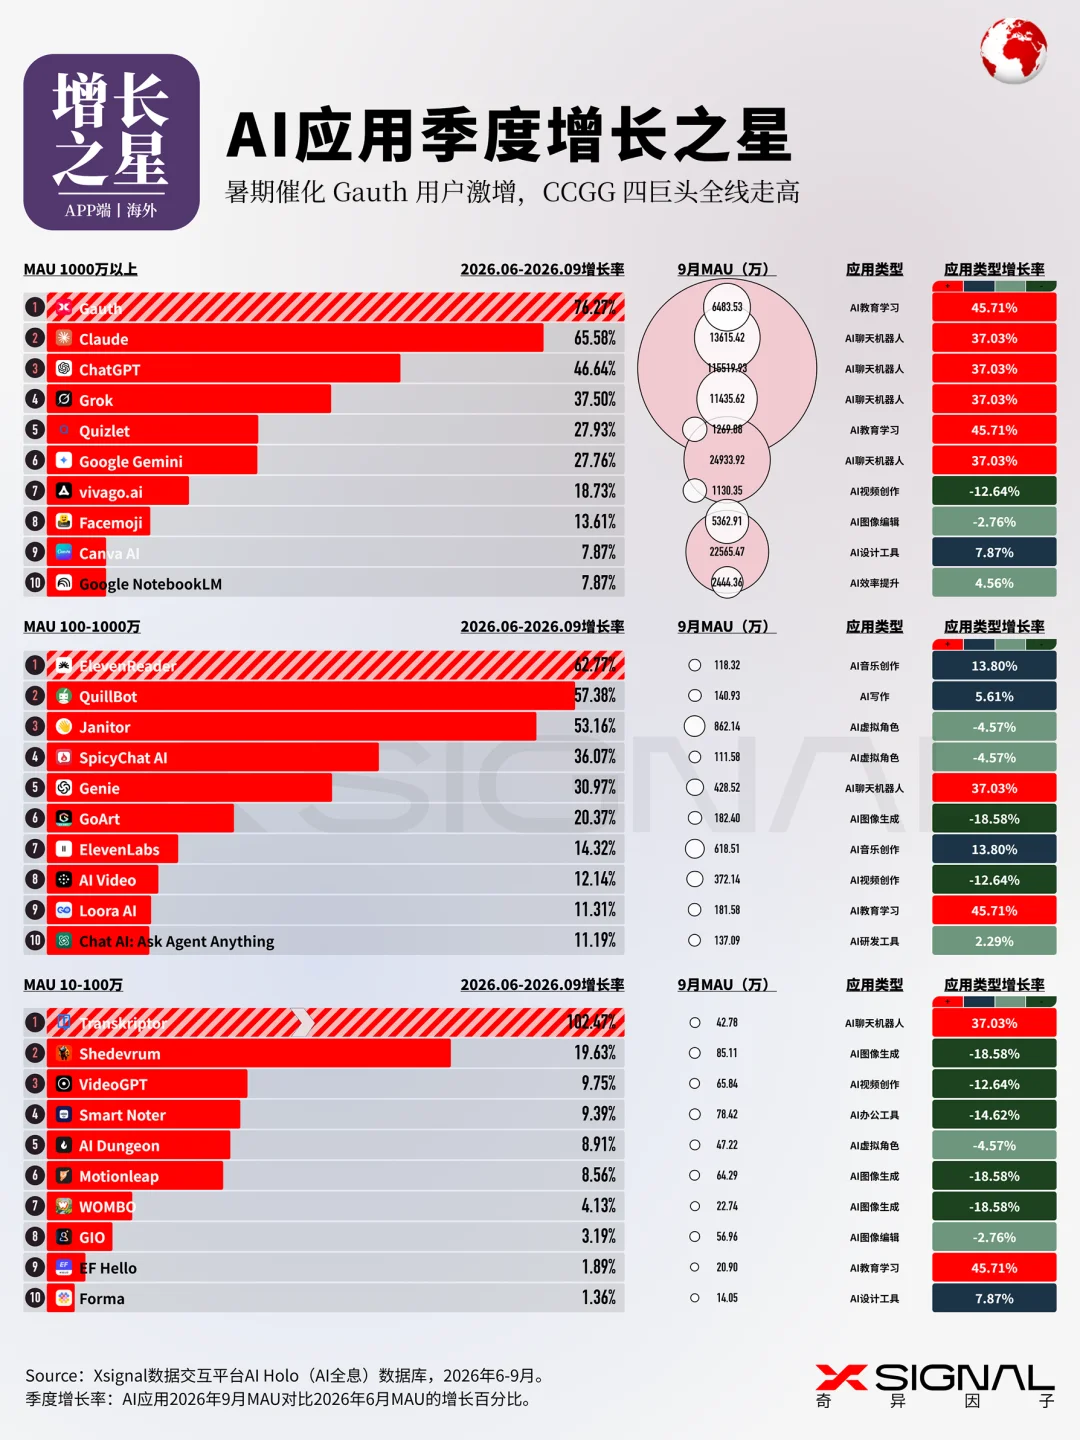
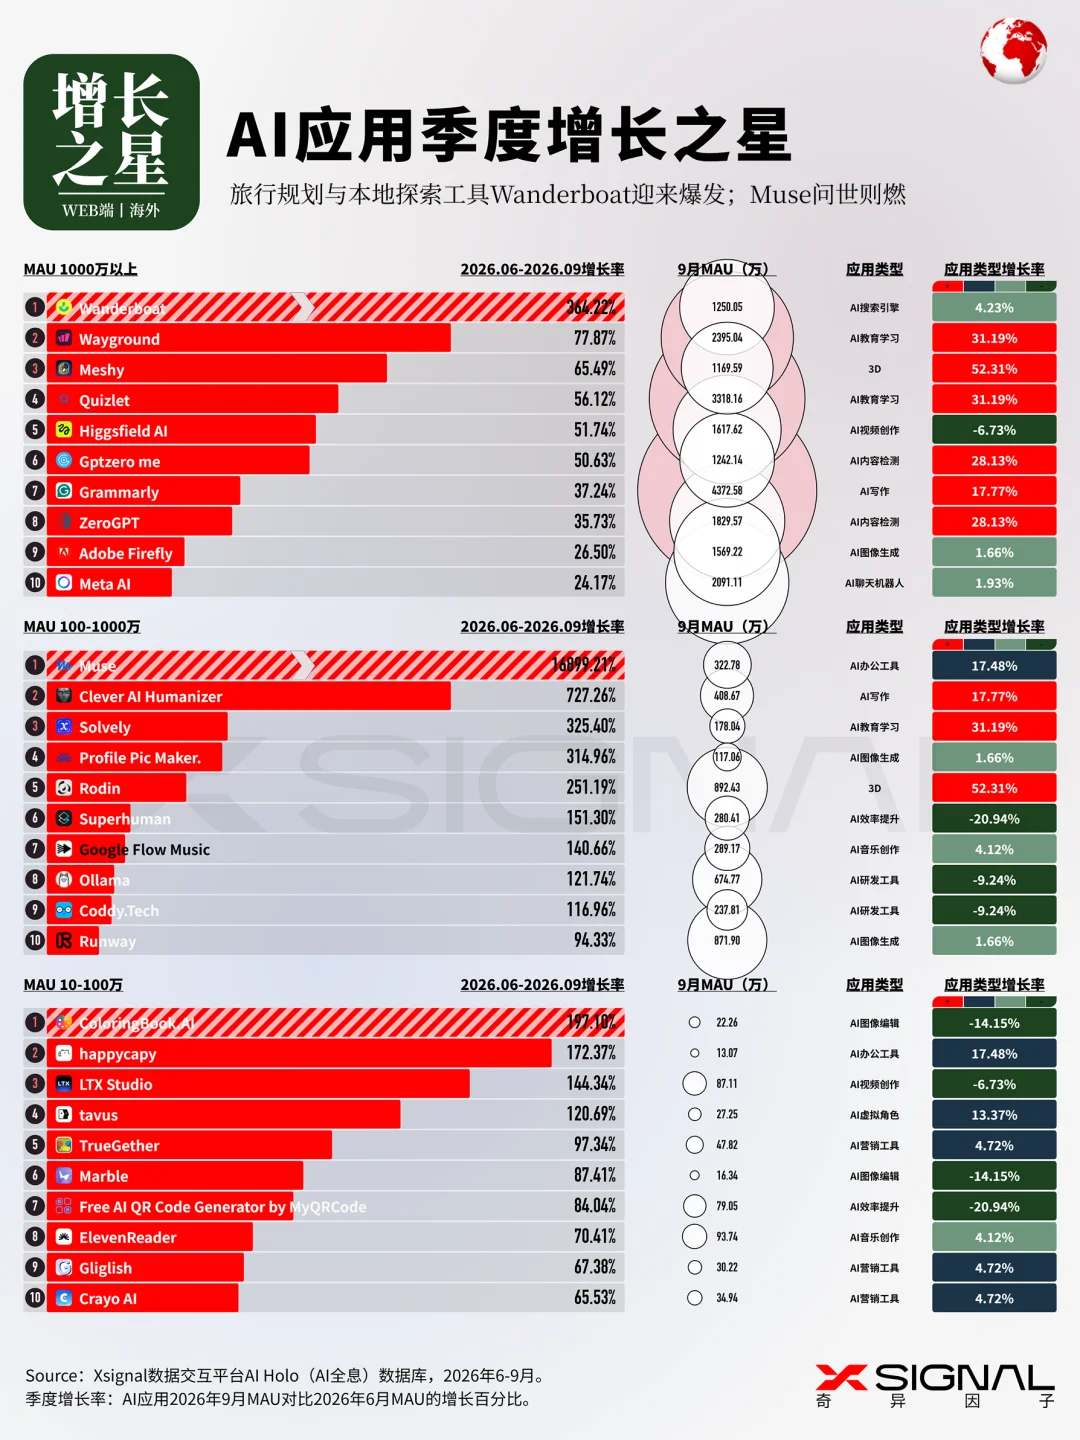
数据展现了令人惊叹的增长力:
2026年Q3全球AI应用的高速增长不再是单一“大模型智商”的胜利,而是产品形态与用户物理操作习惯的完美媾和。这一季度的“增长之星”揭示了AI应用商业化核心特质:终端决定心智,生态决定爆发:
因此,用户的核心诉求是“最小阻力路径”。做复杂表格和行程规划,Web端大屏的阻力最小(商汤小浣熊/Wanderboat爆发);在企业里流转文件,直接用内嵌的办公插件阻力最小(WorkBuddy/百度搭子爆发);而在通勤或睡前寻求解答与安慰,App端阻力最小(Gauth/Moodly爆发)。这套逻辑完美自洽地解释了,为何在通用大模型智商趋同的2026年,只有顺应用户物理终端习惯与既有生态链的“场景化AI”,才能爆发出指数级的增长奇迹。
TOP 50 AI应用榜单
丨通用场景被“生态霸权”锁死,初创玩家被迫向“重度工作流(Web端)”与“情绪/垂直死角(App端)”进行边缘迁徙。
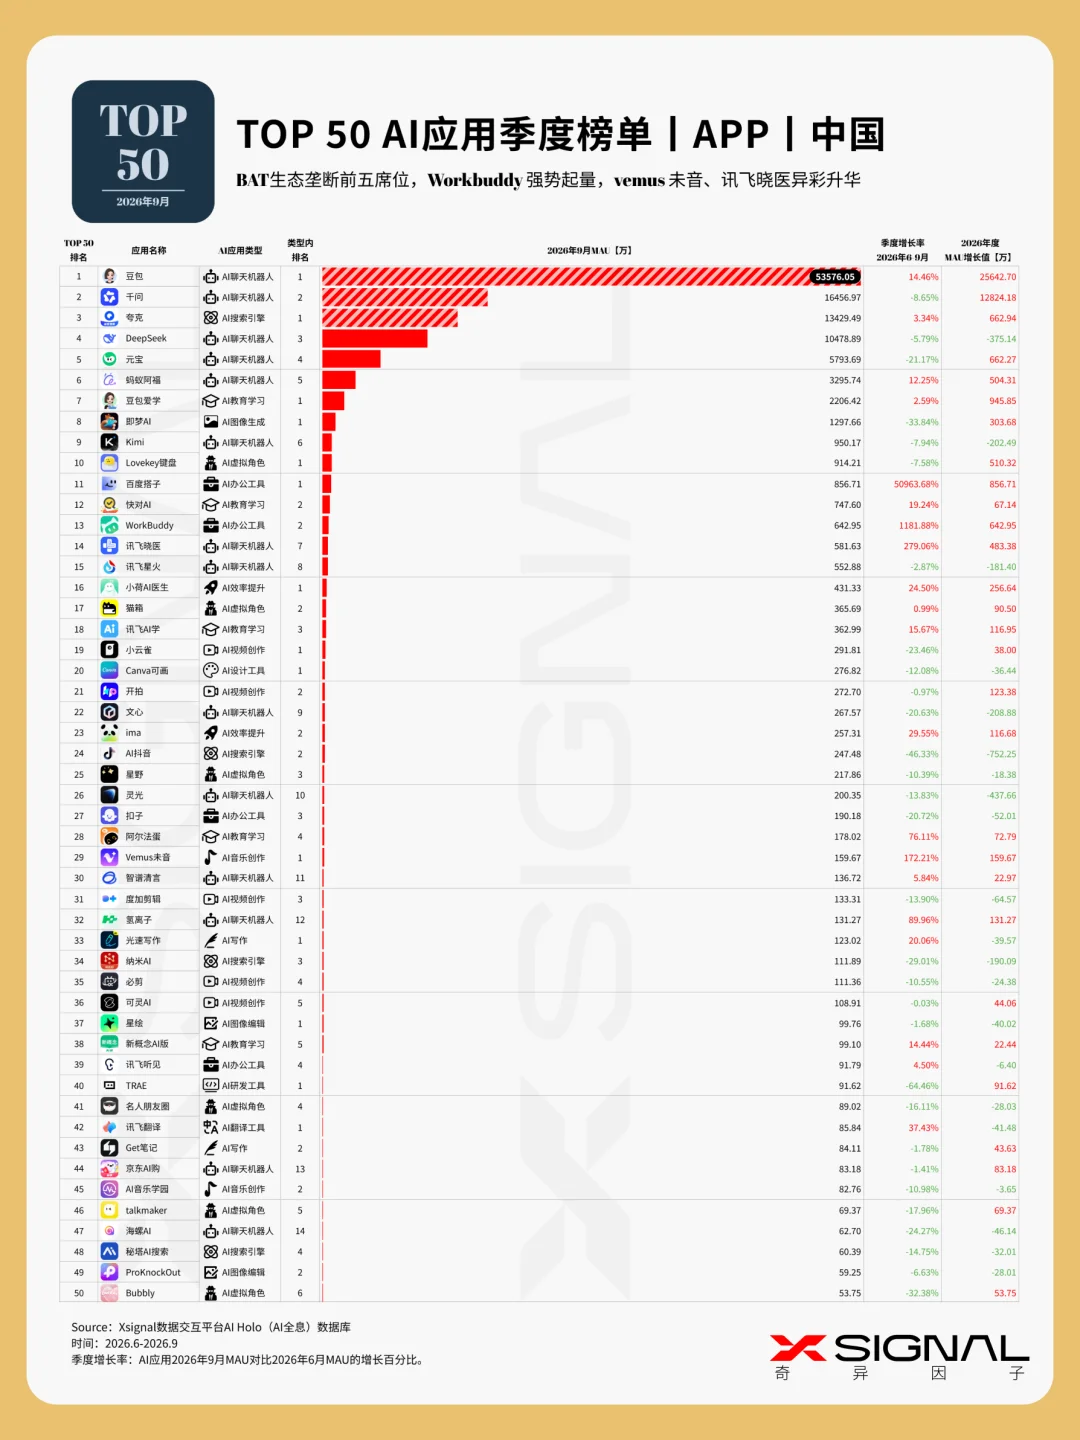
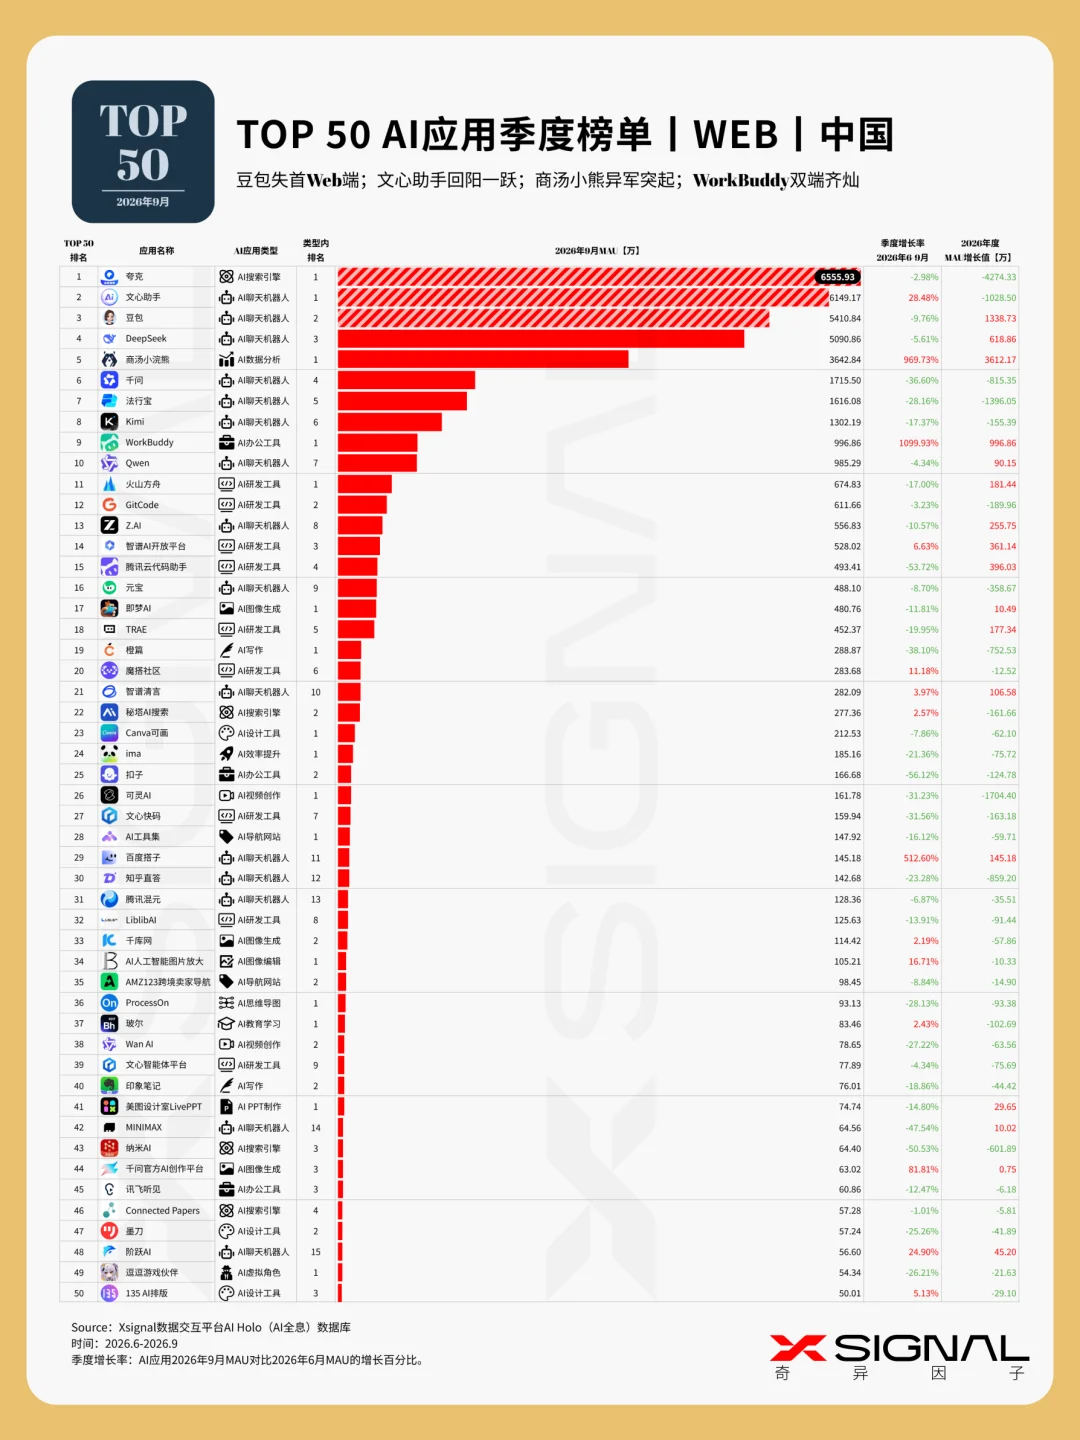
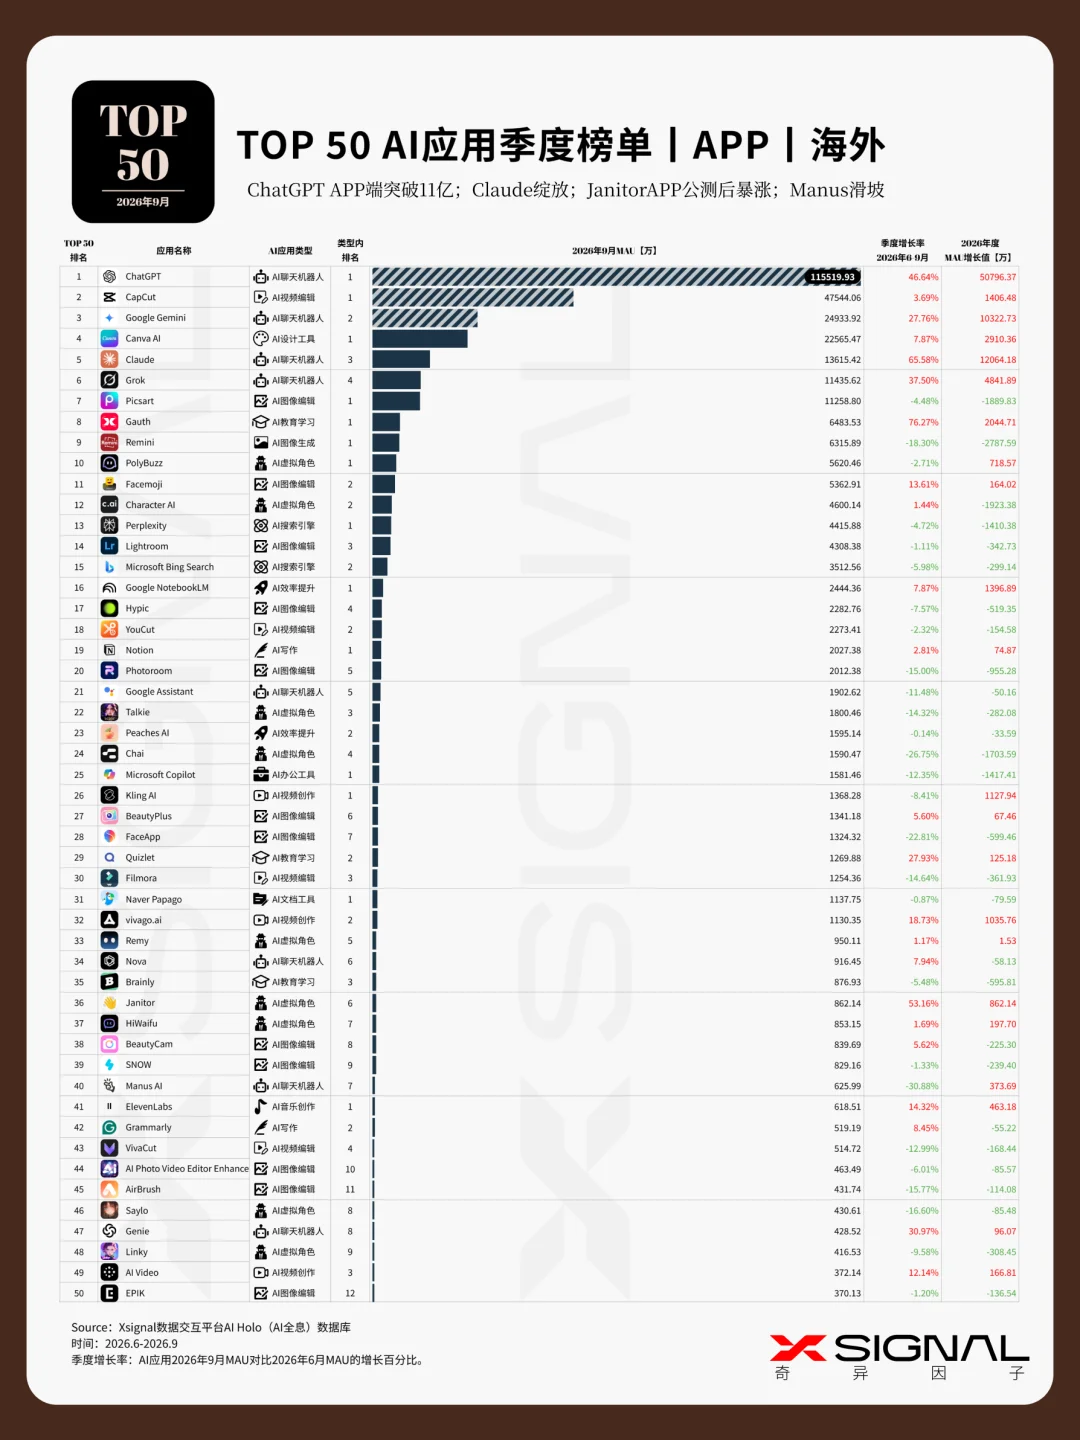
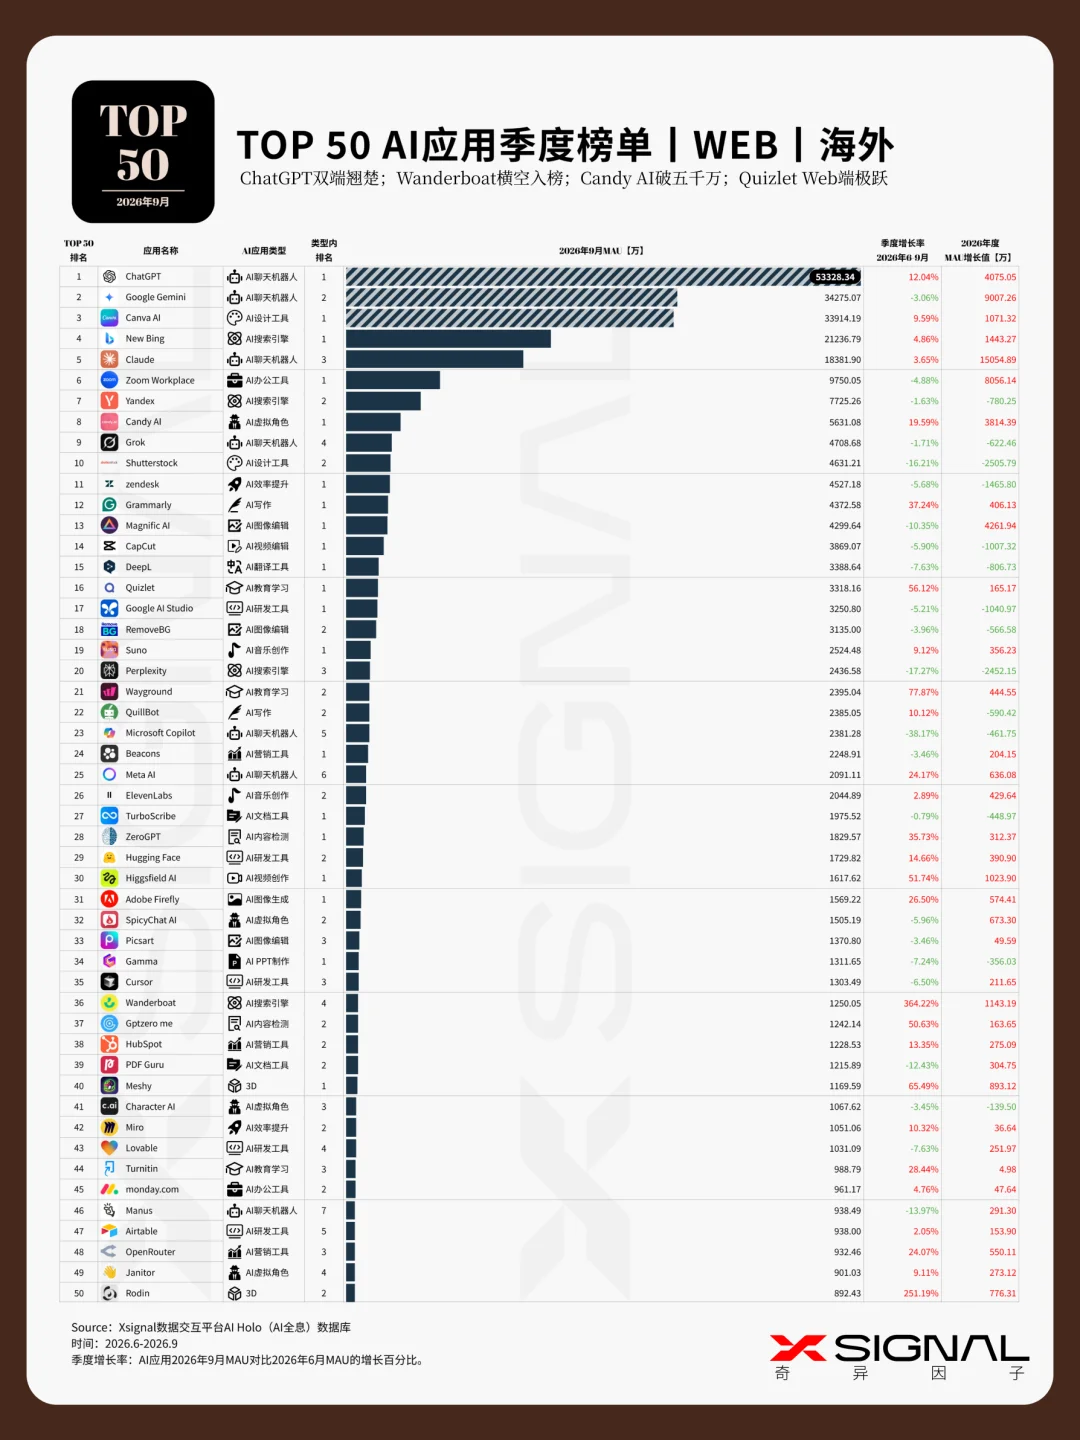
综合2026年Q3中国与海外的TOP 50榜单数据,全球AI应用市场的格局非常清晰:底层大模型的降智打击已经结束,商业场景的角逐正式开启。 在最普适、最高频的移动端(APP)通用对话/搜索领域,已经完全沦为超级巨头(国内的字节/阿里/腾讯,海外的OpenAI,Google,Anthropic)利用资金和既有流量池进行军备竞赛的“绞肉机”,在中国APP端,豆包、千问、夸克、元宝等大厂系(叠加技术流的DeepSeek)彻底霸占了前五;在海外APP端,ChatGPT更是以突破11.55亿的MAU形成绝对的断层压制。留给独立通用工具的空间已被严重限制(如海外通用AI Manus的滑坡)。然而,巨头的触手并非全能,新锐势力正在通过两个维度撕开裂口:
1.终端维度的逃离(重仓Web端):复杂的生产力(如商汤小浣熊的数据分析、Wanderboat的旅行规划)天然排斥手机屏幕,它们在Web端构建了巨头难以靠“流量漫灌”冲垮的重度交互壁垒。
2.价值维度的下沉(深耕情绪与垂直):通用大模型为了追求“安全与普适”,必然表现得“冷淡且伟光正”。这就为Janitor、Candy AI等主打无删减情绪陪伴的产品,以及vemus未音(音乐创作)、讯飞晓医(垂直医疗)等切中具体痛点的工具留下了巨大的蓝海。
a.海外主打虚拟角色的Janitor在APP端公测后暴涨53.16%,Candy AI在Web端破五千万大关(5631.08万)。
b.国内APP端主打音乐的vemus未音也录得了172.21%的惊人增速。相反,缺乏独特场景护城河的海外通用助手Manus AI则惨遭30.88%的滑坡。
因此,AI商业化不仅仅是“算力与模型智商”的单维度比拼,不然坐拥最强模型的ChatGPT和背靠最大流量池的豆包,理应在所有终端、所有品类里实现“赢者通吃”,其他应用的数据应该全面枯竭。然而,事实是:
大模型是万能的,但用户的心智和终端物理条件是局限的。
巨头可以用流量在APP端强塞一个全能助手,但无法在手机上提供顺滑的复杂报表处理体验(Web端生产力逻辑),也无法为了少数人去冒风险提供极度拟人、甚至擦边的私密情感陪伴(情绪价值逻辑)。因此,Manus的滑坡与Janitor/Candy AI的暴涨、大厂垄断前五与WorkBuddy/小浣熊在Web端的狂飙,在逻辑上完美自洽。它证明了AI市场的终局或许不是“一个超级APP吃掉一切”,而是“大厂垄断水电煤,垂类玩家深耕终端与心智”。
结语
2026年第三季度,全球AI应用市场越过了至关重要的结构性分水岭:从“技术驱动的奇观”全面演进为“场景驱动的基建”。这一转轨的第一性原理,在于行业竞争核心已经从“模型智商的比拼”彻底转向了“交互摩擦力的消除”。
当下的市场格局揭示了一个冷酷的商业现实:通用赛道已被巨头的生态流量强行锁死,但行业的新生机正沿着物理终端与用户心智的缝隙重新分配——重度的生产力在Web端建立起极高的替换壁垒,而高频的情绪与垂直刚需则在App端完成了商业闭环。
展望,AI应用的发展终局必将走向“彻底的无感化”。下一个周期的赢家,其衡量标准不再是打造了一个多么受人瞩目的独立APP,而是其技术能多大程度地“溶解”进人类既有的工作流与生活网中。当AI褪去前沿科技的特殊光环,完全退居幕后成为像水电一样的隐形底层杠杆时,这场属于通用人工智能的商业革命才算真正完成。
文章来自于微信公众号 “奇异AI丨Xsignal”,作者 “奇异AI丨Xsignal”

【开源免费】OWL是一个完全开源免费的通用智能体项目。它可以远程开Ubuntu容器、自动挂载数据、做规划、执行任务,堪称「云端超级打工人」而且做到了开源界GAIA性能天花板,达到了57.7%,超越Huggingface 提出的Open Deep Research 55.15%的表现。
项目地址:GitHub:https://github.com/camel-ai/owl
【开源免费】OpenManus 目前支持在你的电脑上完成很多任务,包括网页浏览,文件操作,写代码等。OpenManus 使用了传统的 ReAct 的模式,这样的优势是基于当前的状态进行决策,上下文和记忆方便管理,无需单独处理。需要注意,Manus 有使用 Plan 进行规划。
项目地址:https://github.com/mannaandpoem/OpenManus
【开源免费】Browser-use 是一个用户AI代理直接可以控制浏览器的工具。它能够让AI 自动执行浏览器中的各种任务,如比较价格、添加购物车、回复各种社交媒体等。
项目地址:https://github.com/browser-use/browser-use
【开源免费】字节工作流产品扣子两大核心业务:Coze Studio(扣子开发平台)和 Coze Loop(扣子罗盘)全面开源,而且采用的是 Apache 2.0 许可证,支持商用!
项目地址:https://github.com/coze-dev/coze-studio
【开源免费】n8n是一个可以自定义工作流的AI项目,它提供了200个工作节点来帮助用户实现工作流的编排。
项目地址:https://github.com/n8n-io/n8n
在线使用:https://n8n.io/(付费)
【开源免费】DB-GPT是一个AI原生数据应用开发框架,它提供开发多模型管理(SMMF)、Text2SQL效果优化、RAG框架以及优化、Multi-Agents框架协作、AWEL(智能体工作流编排)等多种技术能力,让围绕数据库构建大模型应用更简单、更方便。
项目地址:https://github.com/eosphoros-ai/DB-GPT?tab=readme-ov-file
【开源免费】VectorVein是一个不需要任何编程基础,任何人都能用的AI工作流编辑工具。你可以将复杂的工作分解成多个步骤,并通过VectorVein固定并让AI依次完成。VectorVein是字节coze的平替产品。
项目地址:https://github.com/AndersonBY/vector-vein?tab=readme-ov-file
在线使用:https://vectorvein.ai/(付费)
【开源免费】AutoGPT是一个允许用户创建和运行智能体的(AI Agents)项目。用户创建的智能体能够自动执行各种任务,从而让AI有步骤的去解决实际问题。
项目地址:https://github.com/Significant-Gravitas/AutoGPT
【开源免费】MetaGPT是一个“软件开发公司”的智能体项目,只需要输入一句话的老板需求,MetaGPT即可输出用户故事 / 竞品分析 / 需求 / 数据结构 / APIs / 文件等软件开发的相关内容。MetaGPT内置了各种AI角色,包括产品经理 / 架构师 / 项目经理 / 工程师,MetaGPT提供了一个精心调配的软件公司研发全过程的SOP。
项目地址:https://github.com/geekan/MetaGPT/blob/main/docs/README_CN.md
【开源免费】XTuner 是一个高效、灵活、全能的轻量化大模型微调工具库。它帮助开发者提供一个简单易用的平台,可以对大语言模型(LLM)和多模态图文模型(VLM)进行预训练和轻量级微调。XTuner 支持多种微调算法,如 QLoRA、LoRA 和全量参数微调。
项目地址:https://github.com/InternLM/xtuner
【开源免费】LangGPT 是一个通过结构化和模板化的方法,编写高质量的AI提示词的开源项目。它可以让任何非专业的用户轻松创建高水平的提示词,进而高质量的帮助用户通过AI解决问题。
项目地址:https://github.com/langgptai/LangGPT/blob/main/README_zh.md
在线使用:https://kimi.moonshot.cn/kimiplus/conpg00t7lagbbsfqkq0
