# 热门搜索 #
大模型
人工智能
openai
融资
chatGPT
得克萨斯州变天,美国AI建设的最大单一州刚刚拉下了“闸刀”。
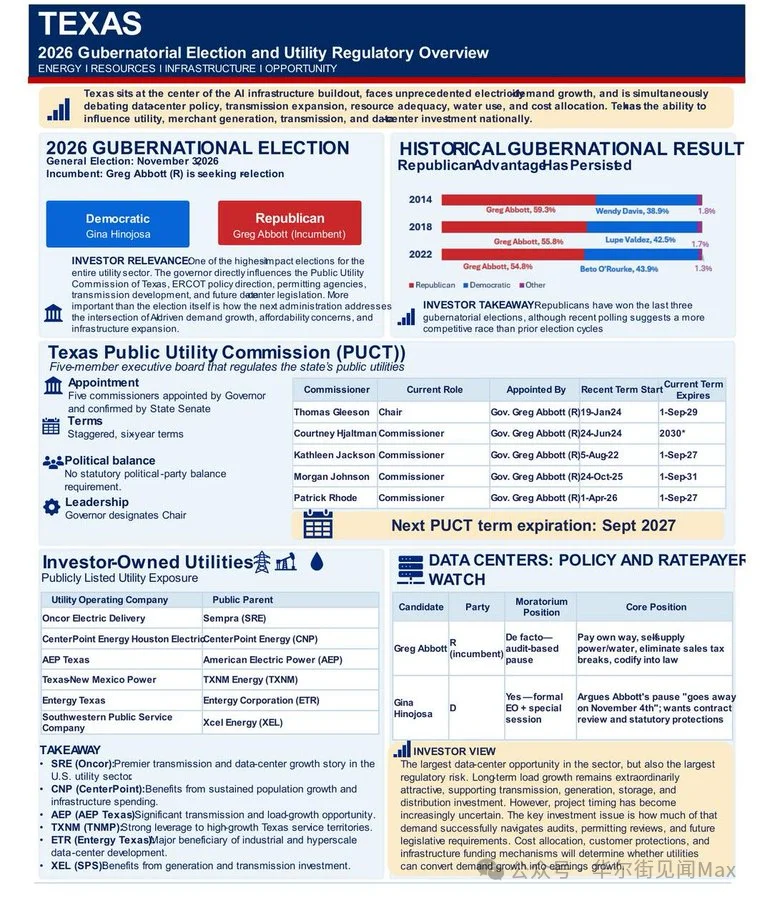
2026年11月4日深夜11点17分(美东时间),美联社宣布:民主党人Gina Hinojosa以约52.8%对45.7%的得票率,击败共和党现任州长Greg Abbott,成为得克萨斯州30余年来首位民主党州长,其核心竞选承诺是立即暂停新数据中心审批。
这一结果让华尔街措手不及。美国银行选前指出,“几乎没有证据显示股市反映了任何(得州)州长易主的概率”;预测平台Polymarket在10月中旬给Gina Hinojosa的胜选概率仅为24.5%。
杰富瑞将此次得州的结果称为“蓝色海啸”中“影响最深远的意外”。消息落地后,纳斯达克期货一度急跌,随后从低点反弹929点——而真正的问题在于:胜者将如何使用这张选票。
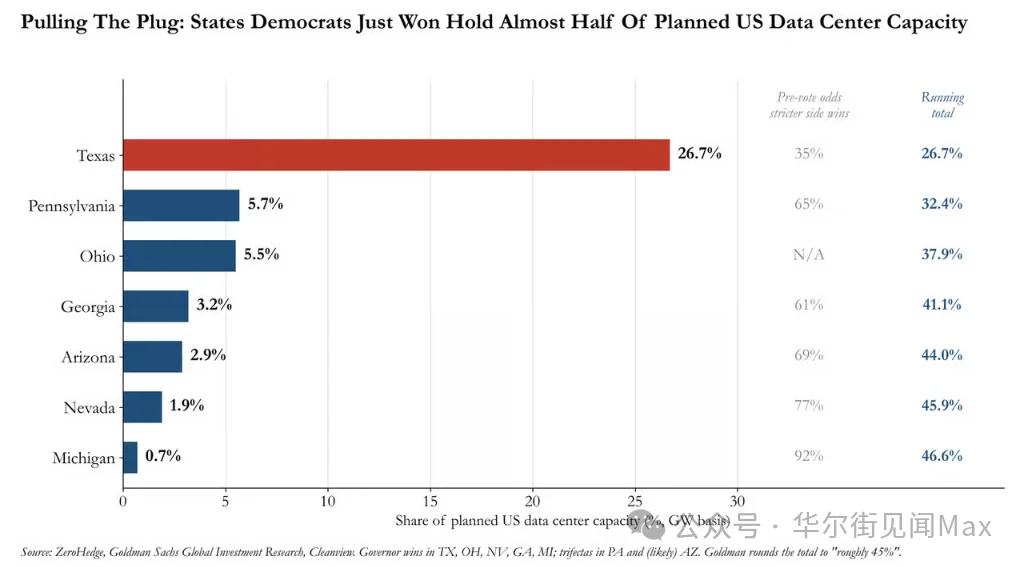
高盛预计,民主党在各州的胜选将导致短期数据中心暂停令,影响约45%的美国计划数据中心扩张容量,其中得克萨斯州单独占约25%。
得州的威力不止于此。一轮连锁反应正在全美各州扩散——佐治亚、俄亥俄、密歇根等州已在排队效仿暂停“数据中心”,沃尔夫研究直接将得州定性为“反AI建设运动的样板”。杰富瑞预计“反数据中心行动将在2027年持续蔓延至多个州立法机构”。
而华盛顿预计不会出手救场,资本已开始向路易斯安那、俄克拉荷马、佛罗里达等友好州转移。
高盛首席经济学家Jan Hatzius在选后第一时间发布报告点出AI交易的风险:
在联邦层面,此次选举结果不太可能改变数据中心和AI监管的前景,相关立法仍需两党支持才能通过参议院并规避否决权。然而,民主党在州和地方层面的胜利,很可能在短期内引发数据中心暂停令,潜在影响约45%的美国计划数据中心扩张容量。
这45%从何而来?该行梳理了本次选举中共和党失守的州:得克萨斯、俄亥俄、内华达、佐治亚和密歇根均易主,民主党同时在宾夕法尼亚和亚利桑那取得完全执政优势。
除俄亥俄外(该州两党候选人均支持数据中心暂停令),其余各州的民主党候选人均“明确以更严格的数据中心监管为竞选纲领”。该行预计,得克萨斯、佐治亚和密歇根的新州长将“实施附条件的暂停令,等待新立法出台”。
潜在的新规可能包括:取消特定税收优惠、收紧环保和用水标准、赋予地方政府更大权力自行实施暂停令。
该行援引Cleanview数据测算:民主党可能进一步限制数据中心的各州,合计占美国计划数据中心容量的约45%,其中得克萨斯州单独占约25%。
得克萨斯州的数据中心项目,其实在选举前已经被冻结。
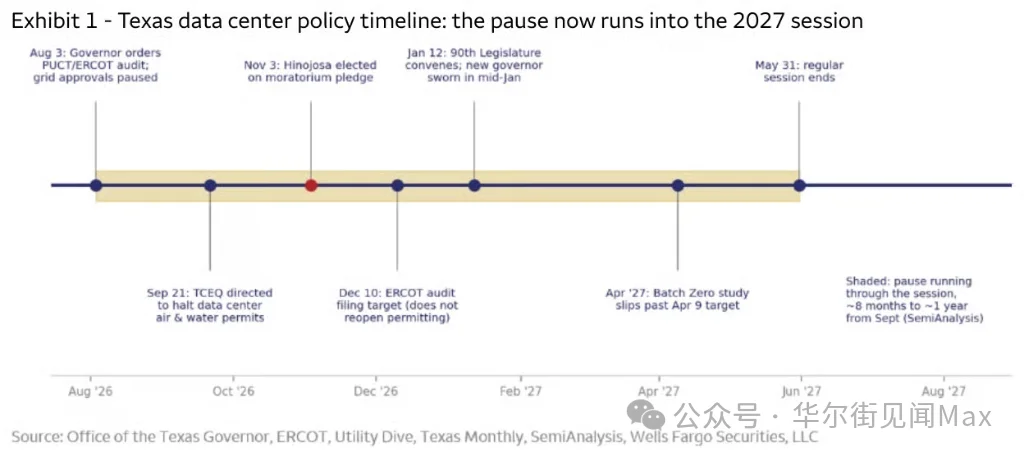
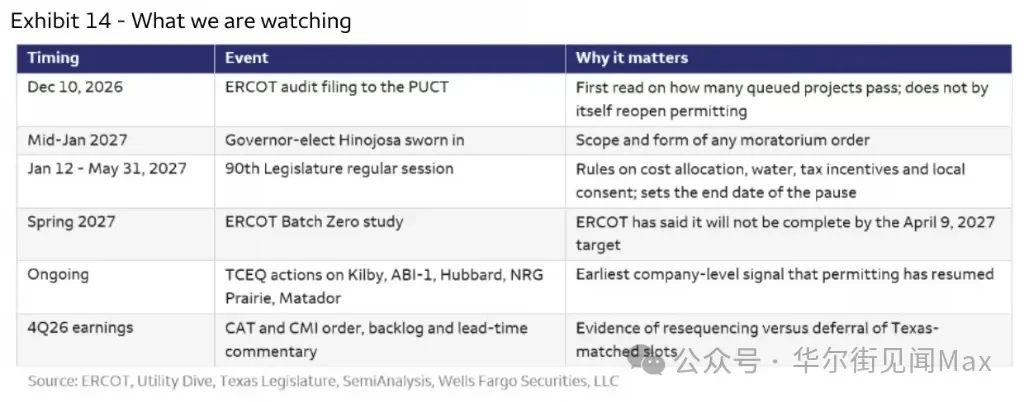
今年8月3日,Greg Abbott下令PUCT(公用事业委员会)和ERCOT对互联队列中的每个数据中心展开审计;9月21日,他又命令TCEQ(环境质量委员会)暂停所有数据中心许可证审批。市场此前的普遍预期是:Greg Abbott若连任,审计结束后冻结将悄悄解除。
然而,这个预期在11月4日深夜被扼杀。
富国银行分析师在报告中解释了关键区别:
得克萨斯州的数据中心审批自8月起已被行政指令冻结,而此次选举将这一暂停从'与审计挂钩'转变为'与立法挂钩'……ERCOT的目标是在12月10日提交审计报告,但该报告本身并不能重新开放许可证审批。
候任州长已表示,暂停应持续到立法机构采取行动……得克萨斯州第90届立法会议将于1月12日召开,常规会期于2027年5月31日结束。
SemiAnalysis估计,若冻结持续到会期结束,将从9月起累计约8个月,若等待新规出台,时间可能接近一年。
NBC出口民调数据显示:75%的得克萨斯选民反对在其社区新建数据中心。
Gina Hinojosa在竞选期间将Greg Abbott的数据中心整治行动称为“不过是选举年的政治作秀”,指责开发商“推高了我们的电费,耗尽了我们的水资源”,并承诺在“以得克萨斯人为先的立法会议”通过之前,暂停所有审批。
高盛分析师乔纳森·莱托勒确认,她“在更全面的监管法规通过之前不会解除冻结”,这一进程可能将原定于2027年交付的数GW容量推迟至2028年。
市场关注州长选举,却忽略了另一个关键席位。
民主党人Vikki Goodwin以约52%对46%击败共和党人Dan Patrick,赢得副州长职位,成为27年来首位民主党得克萨斯副州长。她同样“支持暂停新数据中心审批”。
杰富瑞早在选前就将副州长选举标注为“可能被低估的更大风险”——因为得克萨斯副州长掌控着参议院的立法议程。
“这一风险现在已经成真。”杰富瑞在报告中写道。
加上塔拉里科赢得参议院席位(倾向于监管而非暂停令),以及罗森塔尔成为32年来首位民主党铁路委员会委员,杰富瑞对得克萨斯的判断直接了当:“这不是'一切如常'。”
具体有多少项目被卡住?
GLJ Research的戈登·约翰逊估计,约13 GW的得克萨斯数据中心容量"直接暴露"于Gina Hinojosa的胜选(Bear Traps的拉里·麦克唐纳援引杰富瑞数据给出13.3 GW),足以为约1000万户家庭供电。
约翰逊的分类框架是目前最清晰的实操指引:
已有电力、许可证和钢结构的项目继续推进;有电力但没有州环保许可证的项目将延迟12至18个月。而两者都没有的项目,可能去路易斯安那、俄克拉荷马,或者哪儿也去不了。
在电力设备层面,富国银行分析师追踪了约37 GW的往复式发动机和CAT涡轮机项目,其中约3 GW的卡特彼勒和康明斯供货容量搁置于得克萨斯项目:
康明斯全部2.0 GW追踪的主要仓位,是其为西得克萨斯HPC园区Circe Energy项目的供货合同,交付计划延伸至2030年
至少约1.1 GW、约12亿美元的CAT涡轮机内容搁置于得克萨斯项目,主要包括微软/雪佛龙的Kilby项目和Stargate的阿比林园区
富国银行覆盖范围之外,INNIO的VoltaGrid订单在沙克尔福德县另有约1.5 GW
分析师补充:"追踪器中有若干未披露条目,因此这些数字是下限。"
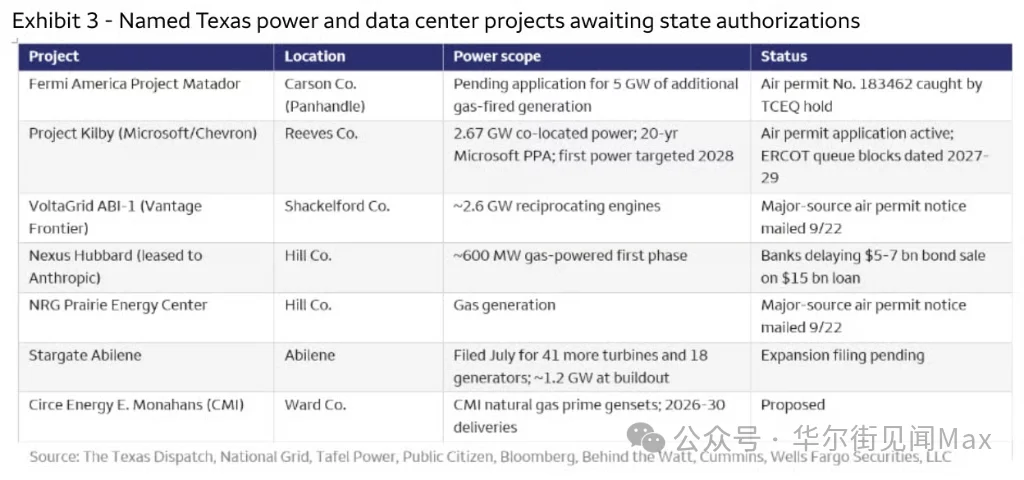
还有一个更棘手的问题:电力设备的交货周期已延伸至2030年,远超空气许可证约18个月的可视窗口。如果项目阶段延误,原本匹配的设备交付槽位将被推迟或转给其他客户。
更关键的是,Greg Abbott9月的TCEQ指令将现场自备发电也纳入管控范围——这意味着数据中心绕开电网、自带发电站的"后门"路线,同样需要许可证。就连逃生通道,现在也上了锁。
富国银行在报告中坦承了此前分析的盲区:
我们的工作聚焦于物理约束——设备供应、许可证、互联队列、交货周期——并将融资视为可获得的前提。这个假设是错误的。自9月以来,我们追踪了信用违约互换(CDS)数据,显示风险正在上升。
据贝克研究所数据,得克萨斯州数据中心今年的投资额约为660亿美元,明年基准预测为850亿美元。富国银行测算,得克萨斯数据中心每减少10%,将对全美AI资本开支造成约1.6%的冲击。
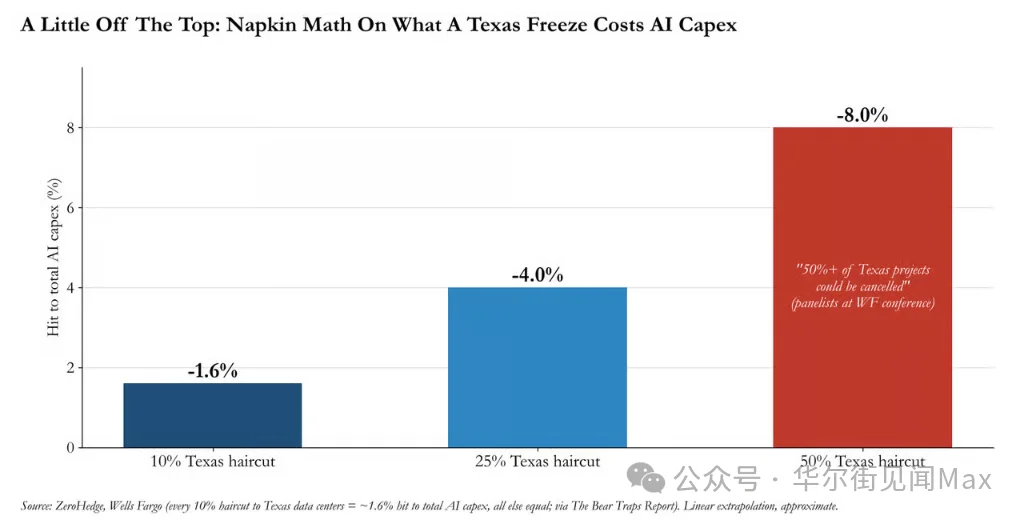
Bear Traps的拉里·麦克唐纳进一步推算:
AI相关投资已为近期美国GDP增长贡献了1.2个百分点,五大超大规模云服务商单季度资本开支已达2370亿美元,同比增长99%,且2027年指引继续上调……如果这条资本开支曲线因为最大的建设州对许可证实施政治管控而趋平甚至回落,你将看到一个直接的GDP输入在超大规模云服务商自由现金流已转负、债务资助三分之一建设的时点上开始萎缩。
BNEF估计AI容量每GW每月产生约17.6亿美元收入——这就是暂停令所掐断的营收流。她将于1月就职。
粗略测算:若得克萨斯约13 GW延迟12至18个月,按BNEF的17.6亿美元/GW/月计算,被推迟的AI营收约在2750亿至4100亿美元之间。
杰富瑞分析师朱利将数据中心定性为"跨党派的电费负担问题"——在得克萨斯、佐治亚、俄亥俄、内华达、密歇根、威斯康星和爱荷华,质疑数据中心的民主党人均赢得了州长职位。他预计"反数据中心行动将在2027年持续蔓延至多个州立法机构"。
沃尔夫研究分析师已明确发出警告:得克萨斯"很可能成为反对AI建设运动的样板州"。
各州具体情况如下:
佐治亚:
Keisha Lance Bottoms以支持全州临时暂停令赢得州长职位,民主党人Hubbard和Edwards同时横扫公共服务委员会两个席位,将该委员会翻转为3比2的民主党多数——这是自1995年以来的首次。Edwards"支持对佐治亚数据中心开发实施暂停令",高盛公用事业分析师Carly Davenport认为此结果"对南方公司(SO)逾75GW的大型负荷管道潜在利空",南方公司约56%的费率基础在该州。
俄亥俄:
Amy Acton击败Vivek Ramaswamy,胜选纲领是附条件暂停令——要求数据中心承担100%公用事业成本、自备发电、使用工会劳工并终止保密协议。高盛预计俄亥俄到2030年将有约8GW上线,如今面临"潜在更严苛的要求"。
密歇根:
Jocelyn Benson希望在水资源、电费成本和地方决策权的护栏到位之前实施暂停令,富国银行公用事业团队将结果定性为"中性至建设性",因其仍支持"负责任的"开发。
威斯康星与爱荷华:
Crowley承诺废除威斯康星数据中心销售税豁免;Sand则希望彻底取消爱荷华的数据中心激励政策。堪萨斯州结果尚未确定(杰富瑞数据显示Holscher以50.3%对49.7%领先,已计票98%),亚利桑那公司委员会同样悬而未决,民主党人Pratte和Hill正以微弱优势领先,两人均呼吁全州实施数据中心暂停令。
少数亮点在佛罗里达和路易斯安那。
佛罗里达的Byron Donalds以约50%对49%险胜,消除了Jolly提出全州暂停令的风险,富国银行的Shar Pourreza称之为"建设性结果"。路易斯安那共和党横扫公共服务委员会两个席位,将控制权扩大至4比1,富国银行称之为对Entergy(ETR)"最具建设性的格局";两位胜选者均要求数据中心签署长期合同并承担全部基础设施成本。这或许正是GLJ Research的戈登·约翰逊认为"既没有电力又没有许可证的得州项目,可能会去路易斯安那、俄克拉荷马,或者哪儿也去不了"的原因所在。
民意层面,杰富瑞援引Heatmap调查数据:强烈反对在居住地附近新建数据中心的美国人比例,从2025年9月的24%飙升至2026年8月的61%,而"强烈支持"则从13%崩落至4%。这堪称一轮"邻避超级周期"——与AI交易不同,它还没有经历过一个下行季度。
国会能否凌驾于各州之上?没有任何可能。高盛指出,任何联邦数据中心规则"仍需两党支持才能通过参议院并规避否决权",而民主党国会对于替大科技公司压制民主党州长毫无兴趣。
恰恰相反,杰富瑞认为此次横扫"提高了2027年联邦电费保护法案的通过概率"(H.R. 9340——要求数据中心自行承担能源成本的法案——9月在参议院距离终结辩论仅差三票),同时"降低了跛脚鸭会期达成许可证协议的概率",因为民主党"接受管道条款的动力已大幅减弱"。这对天然气中游构成近期利空,即自备电力的燃料供应端。
与此同时,华盛顿将忙于其他事务:高盛预计民主党将利用12月11日的拨款截止日和明年秋天的债务上限,"限制对伊朗的战争、回滚部分关税、逆转去年削减的支出"。
没有人会在那场博弈中为阿比林某个超大规模云服务商的许可证消耗政治资本。正如PIMCO的Libby Cantrill在投票前所言:"即便全州暂停令最终未能落地,我们预计AI建设进程中的阻力也将大幅增加。"
卖方机构普遍试图用“短期”来安抚市场。
高盛的Jan Hatzius表示:“由于数据中心在选民优先议题中排名靠后,我们预计该议题的重要性将在接下来数月有所淡化,若暂停令付诸实施,也不会持续太久。”
高盛公用事业分析师Carly Davenport认为得克萨斯“主要是开发时间节奏的风险,而非长期机会的风险”。杰富瑞的标题是“需求向右移,而非消失”。
但现实情况是:这位候任州长已明确表示冻结持续到新法通过为止;副州长掌控参议院议程且同样支持暂停;得克萨斯立法机构采用两年一届的会期制度;竞选纲领明确包含让地方政府更易实施自己的暂停令。
至于“数据中心不是选民优先议题”——只有7%的选民将其列为首要问题,但数据中心被归咎的那件事——电费账单——刚刚让得克萨斯变了天。
杰富瑞已指出,弗吉尼亚州(“数据中心走廊”)的暂停令法案正在推进,将于1月13日立法会议前提交。沃尔夫研究指出,得克萨斯已有约1000个已公布数据中心项目,几乎是弗吉尼亚约570个的两倍。
沃尔夫分析师克里斯·塞尼克写道:“尽管有暂停令、瓶颈和普遍的消费者负面情绪,数据中心建设投入已创新高,年初至今总金额已超过2025年全年。
然而,Gina Hinojosa在得克萨斯的意外胜选及随后的'蓝色浪潮',在极短期内对AI交易构成压力。"他补充,得克萨斯"可能成为反对AI建设运动的样板”。
其他49个州都在看奥斯汀怎么做。
文章来自于"华尔街见闻Max",作者 "龙玥"。